Financial Knowledge

- 首頁
- 近期財金新知
-
2026-11-17
出資替子女購車逾免稅額,須申報贈與稅財政部臺北國稅局表示,父母出資替子女購買車輛,核屬以自己之資金無償為他人購置財產。如出資金額加計當年度其他贈與財產價值超過贈與稅免稅額,應依法辦理贈與稅申報並課徵贈與稅。 -
2026-11-17
解散公司注意!勞退準備金專戶賸餘款仍可強制執行為維護租稅公平並確保國家稅收,國稅局對於滯欠稅款且怠於履行繳納義務之納稅義務人,除依法移送強制執行外,並會積極追查可供執行財產,以順利徵起欠稅。營利事業辦理解散後,並不因而免除既有欠稅,稽徵機關對於滯欠稅款仍會持續追查任何可供執行財產。 -
2026-11-16
營利事業列報投資損失應符合「已實現」及「投資後發生」兩大原則營利事業轉投資之被投資公司,為改善財務結構及發展未來業務,透過減資方式彌補累積虧損,該營利事業得同步認列投資損失,但應留意投資時點與被投資公司虧損發生期間,若屬投資前被投資公司已發生之虧損,則不得列報損失。 -
2026-11-16
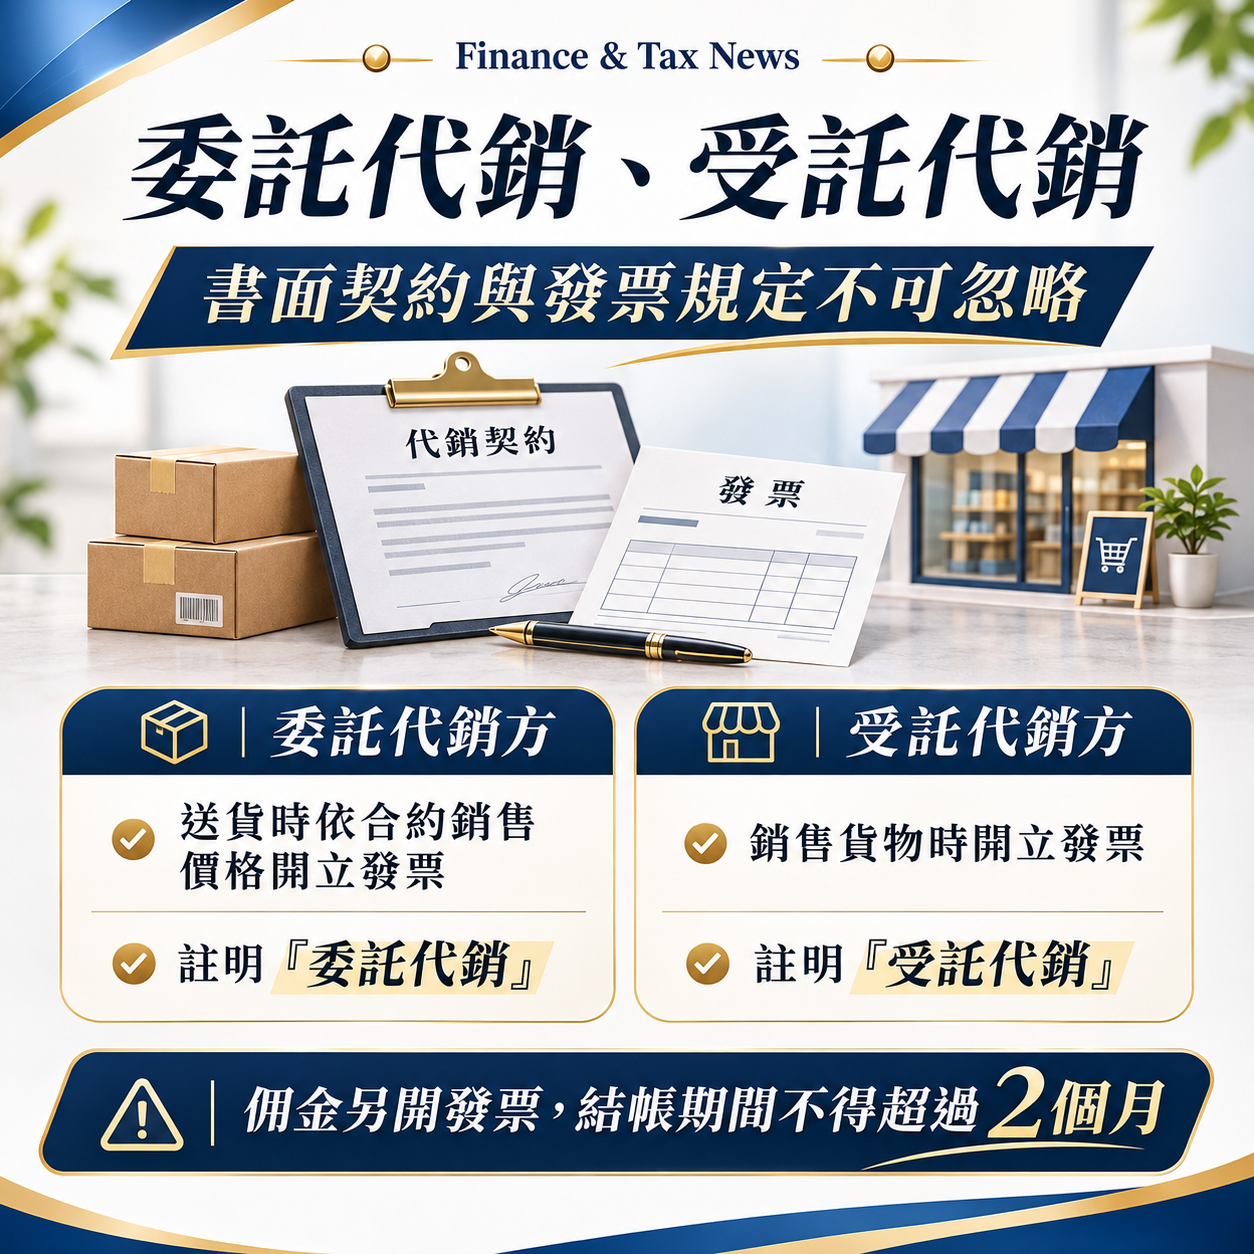
營業人委託或受託代銷貨物,均視為銷售貨物財政部臺北國稅局表示,營業人委託他人或受託代銷貨物,均視為銷售貨物。委託及受託代銷雙方除應訂立書面契約外,並應依規定開立統一發票;結帳期間亦不得超過 2 個月。 -
2026-11-13
海外所得達100萬元應併入個人基本所得額申報,如發現有短漏報應儘速補報及補繳稅款,以免受罰財政部中區國稅局員林稽徵所表示,綜合所得稅每一申報戶全年取得海外所得合計數達新臺幣(下同)100萬元者,應併同依所得稅法計算之綜合所得淨額加計其他應計入基本所得項目之金額,合併計算基本所得額,如有超過免稅額(114年度基本所得免稅額為750萬元)時,應依所得基本稅額條例申報並繳納基本稅額。 -
2026-11-13
個人出售受贈取得之房地,申報房地合一稅時應如何計算取得成本?財政部臺北國稅局表示,個人出售105年1月1日以後受贈取得之房地,屬所得稅法第4條之4所定房地合一稅課稅範圍,該房地取得成本應按同法第14條之4規定,以受贈時之房屋評定現值及公告土地現值按政府發布之消費者物價指數調整後之價值計算。 -
2026-11-12
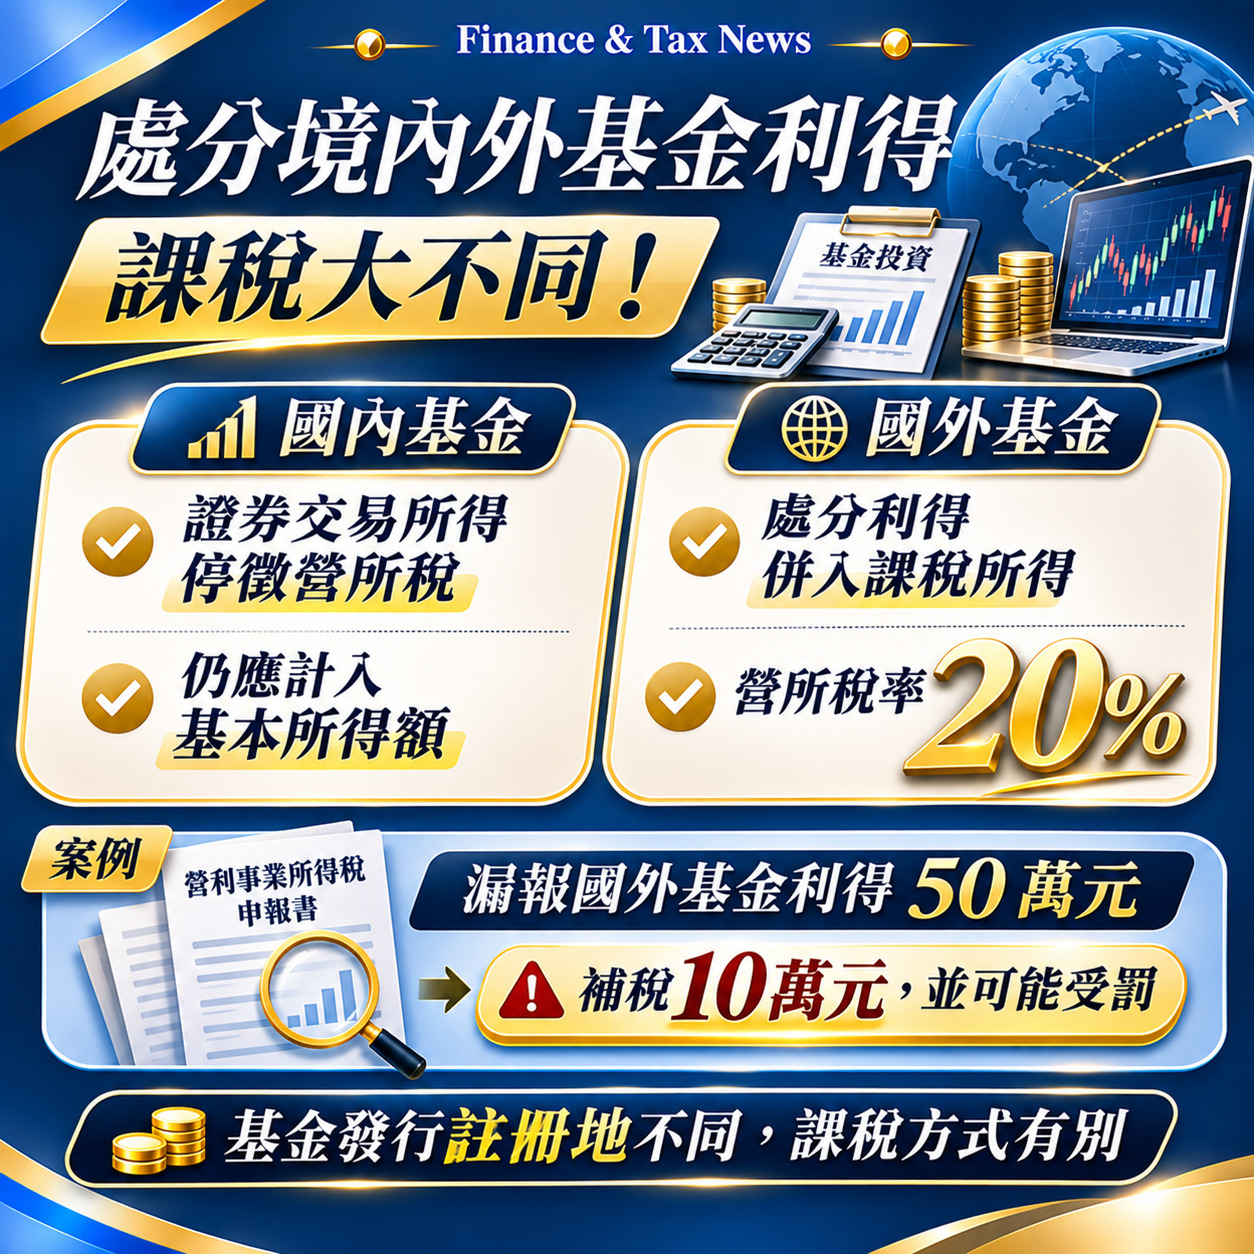
營利事業處分境內外基金利得,課稅大不同依所得稅法第 3 條第 2 項規定,總機構在中華民國境內的營利事業,應就境內外全部營利事業所得合併課徵營利事業所得稅。營利事業處分國外基金所產生的利得,係屬於中華民國境外財產交易所得,不適用所得稅法第 4 條之 1 停徵證券交易所得稅的規定,應全數併入當年度營利事業所得額課稅。 -
2026-11-12
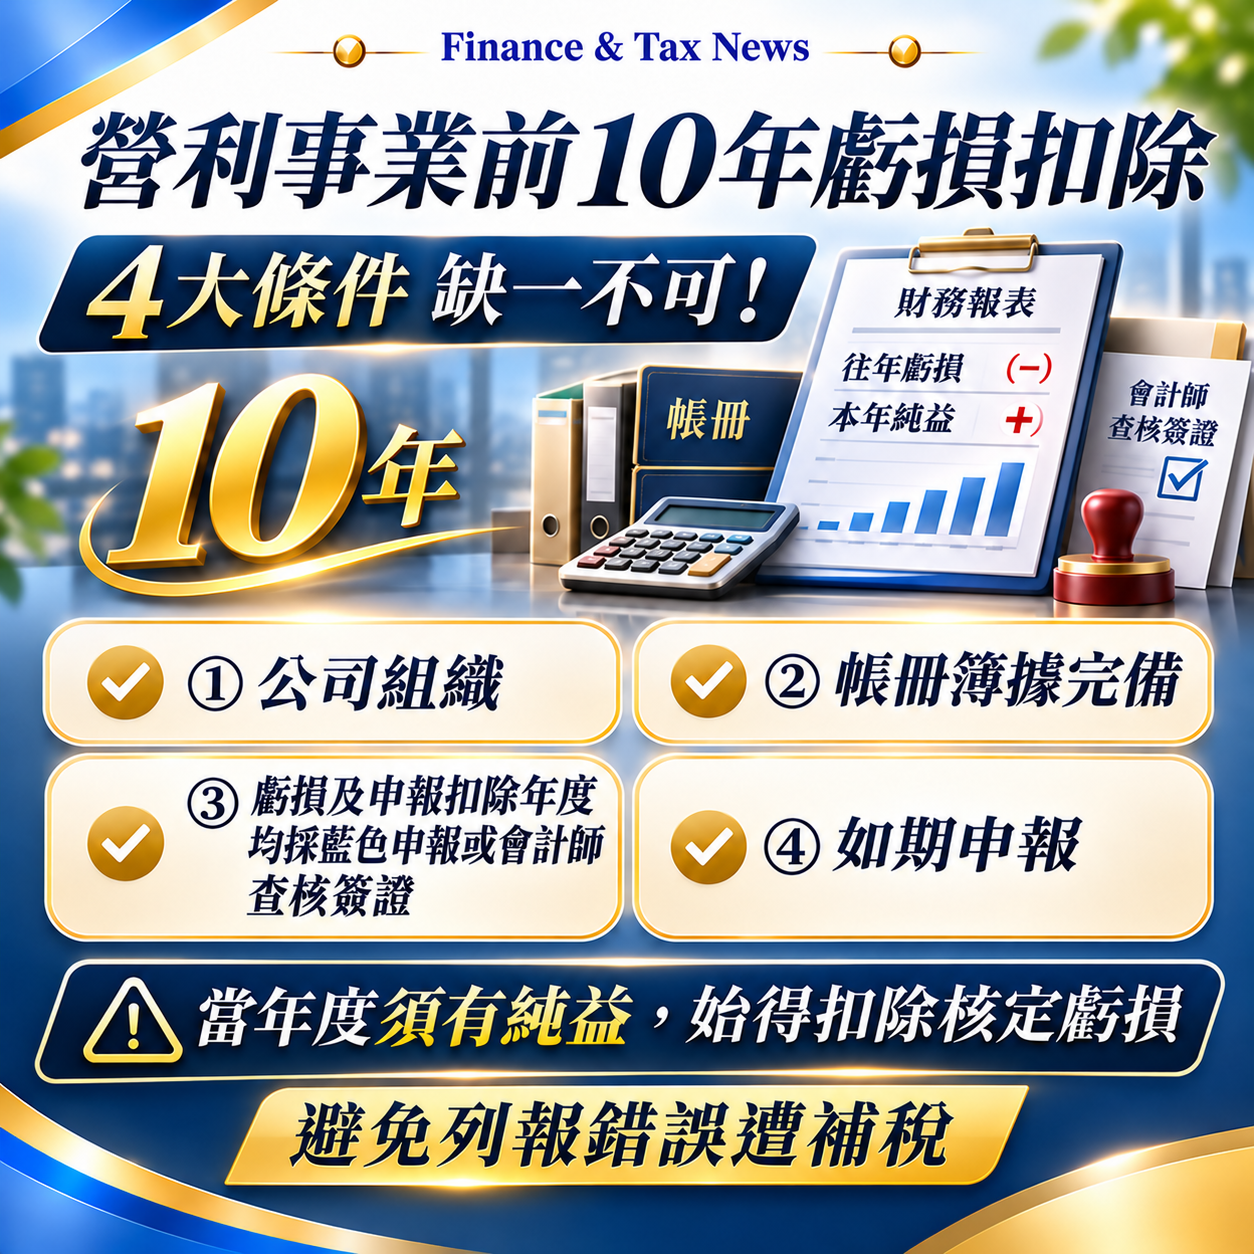
營利事業注意!列報前10年虧損扣除設有「四大法定要件」營利事業以往年度的營業虧損,原則上不得列入本年度計算。然而,財政部國稅局提醒,享有將經稽徵機關核定之前 10 年內虧損自純益額中扣除之租稅優惠,法規設有「會計帳冊完備」及「本年度具備純益額」等嚴格法定限制;若在當年度已屬虧損之情況下仍強行列報扣除,國稅局將依法予以全額否准並調整申報。 -
2026-11-11
藝術品能報折舊嗎?擺設用途不得提列許多企業為了美化辦公空間、提升品牌門面或迎賓展示,常斥資購買名家畫作、雕塑等藝術品或古董陳列於營業場所。然而,這類資產能否像一般辦公設備一樣逐年提列折舊抵稅?財政部臺北國稅局明確表示,古董及藝術品具備特殊收藏價值,其價值未必會隨時間減損,甚至可能增值,申報營利事業所得稅時,依法不得提列折舊,亦不得以耗竭或攤折方式分年列報費用。 -
2026-11-11
國外訂單來,零稅率適用看明白!國內營業人接獲國外客戶訂單、將商品銷售給國外廠商,並以外幣收妥貨款,是否就一定能享有營業稅零稅率優惠?財政部南區國稅局提醒,營業人適用營業稅零稅率,除了須先確認本身的課稅身分外,關鍵在於貨物是否具備法定「外銷出口事實」;絕非只要合約買方為外商或收取外幣結匯,即可一概列報為零稅率銷售額。