Financial Knowledge

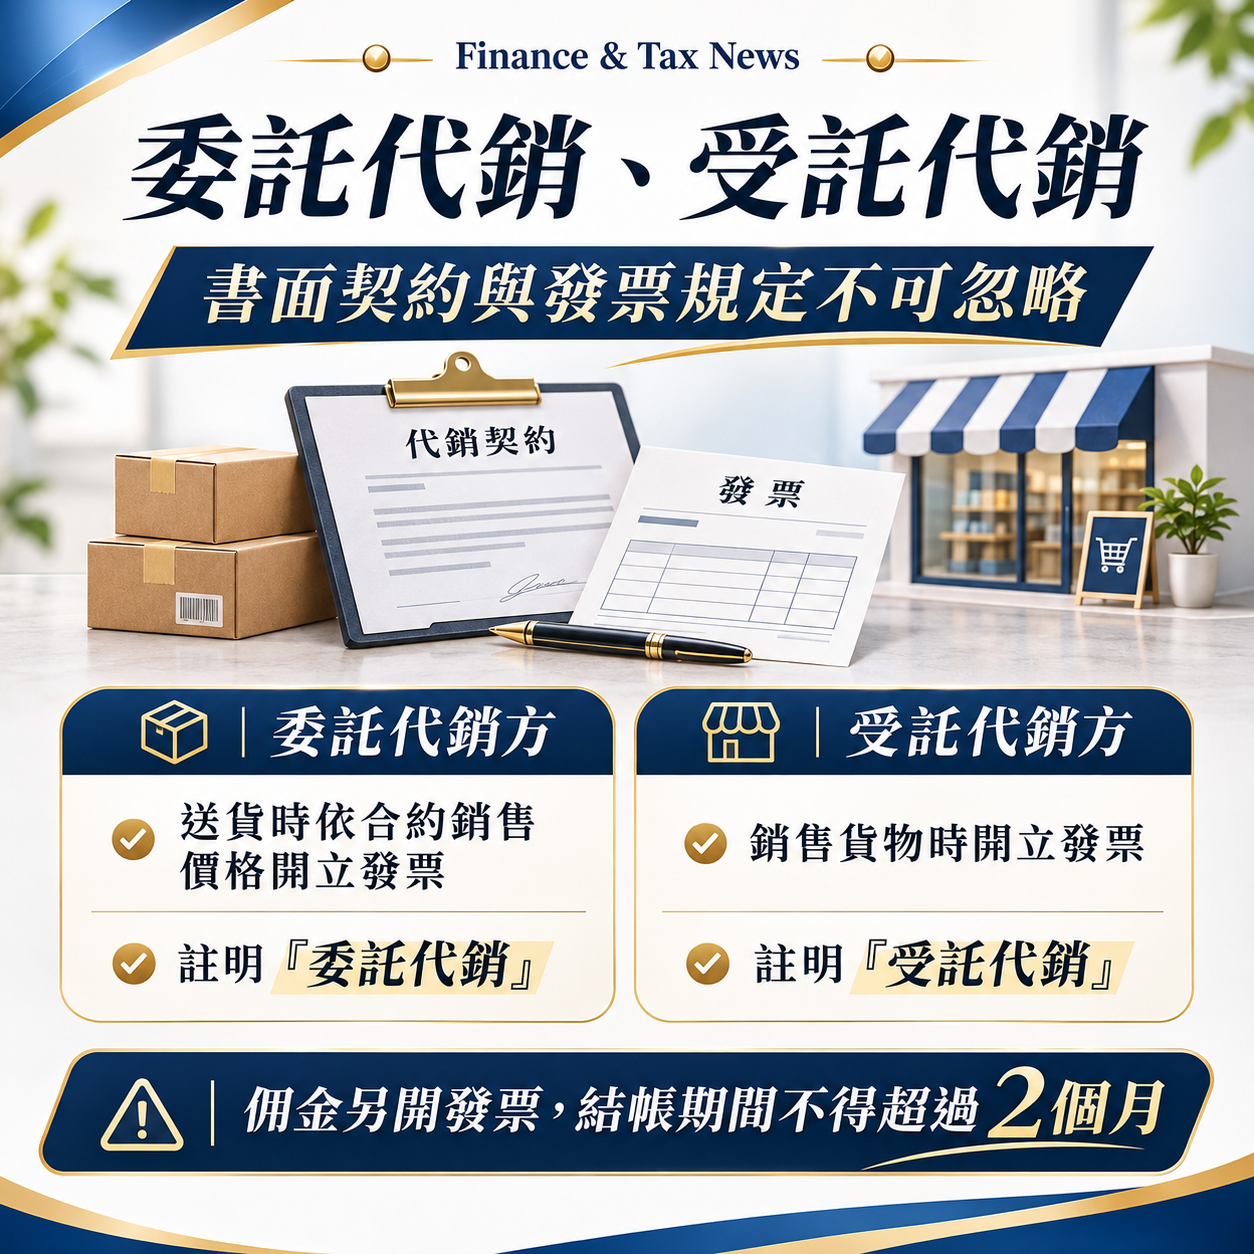
營業人委託或受託代銷貨物,均視為銷售貨物
-
Finance & Tax News
雙方應訂立書面契約 並依規定時點開立統一發票
財政部臺北國稅局表示,營業人委託他人或受託代銷貨物,均視為銷售貨物。委託及受託代銷雙方除應訂立書面契約外,並應依規定開立統一發票;結帳期間亦不得超過 2 個月。
委託及受託代銷貨物之法規要件與開立統一發票規定
依據《加值型及非加值型營業稅法》第 3 條第 3 項第 4 款及第 5 款、同法施行細則第 19 條第 2 項及《統一發票使用辦法》第 17 條第 2 項及第 3 項規定,委託及受託代銷雙方之辦理要點如下:
● 訂立書面契約: 委託及受託代銷雙方應訂立書面契約。
● 委託代銷營業人(送貨時): 應於送貨時依合約銷售價格開立統一發票,並註明「委託代銷」字樣,交付受託代銷營業人,作為進項憑證。
● 受託代銷營業人(銷售時): 應於銷售該項貨物時,依約定代銷價格開立統一發票,並註明「受託代銷」字樣,交付買受人。
● 受託代銷營業人(結帳時): 應依合約規定結帳期限,按銷售貨物應收手續費或佣金開立統一發票及結帳單,載明銷售貨物品名、數量、單價、總價、日期及開立統一發票號碼,一併交付委託人,其結帳期間不得超過 2 個月。
KEY POINT
營業人委託他人或受託代銷貨物,均視為銷售貨物!雙方除應訂立書面契約外,送貨、銷售及結帳各階段均須依規定開立並註明「委託代銷」或「受託代銷」統一發票,且結帳期間不得超過 2 個月!
案例說明:甲公司委託乙公司代銷電腦 10 組,各階段發票開立方式
財政部臺北國稅局舉例說明:
● 案件背景與合約約定: 甲公司委託乙公司於 3C 電腦影音展期間(展期 7 日)代銷電腦 10 組,合約約定每組銷售價格新臺幣 52,500 元,乙公司可按銷售價格收取 10% 佣金。
● 各階段統一發票開立規定:
○ 甲公司送貨至乙公司時: 應依合約銷售總價 525,000 元,開立銷售額 500,000 元及稅額 25,000 元之統一發票予乙公司,並於備註欄註明「委託代銷」字樣。
○ 乙公司於活動期間售出電腦時: 應於代銷電腦時,依每組銷售價格 52,500 元開立統一發票,並於備註欄註明「受託代銷」字樣,交付買受人。
○ 乙公司與甲公司結帳時: 應按佣金收入開立銷售額 50,000 元(500,000 元 × 10%)及稅額 2,500 元之統一發票及結帳單,一併交付甲公司。
漏未開立統一發票,未經檢舉或調查前自動補報補繳可免罰
該局提醒,營業人委託他人或受託代銷貨物時,如有漏未開立統一發票情事者,在未經檢舉、未經稅捐稽徵機關或財政部指定之調查人員進行調查前,自動向所在地國稅局補報補繳所漏稅款,可依稅捐稽徵法第 48 條之 1 規定,加計利息免予處罰。
TY CPA FIRM VIEW
代銷交易階段發票與結帳期限具強制規範,雙方應落實「契約約定」與「按期結算開立」
委託及受託代銷貨物在營業稅法上均視為銷售貨物,無論實體展覽或一般寄售通路皆受規範。實務上常見委託方於送貨時未先開立發票,或受託方在結帳時僅以淨額扣除佣金收付而漏開佣金發票,甚至超過 2 個月結帳上限,導致進銷項憑證勾稽異常而遭補稅處罰。建議雙方在展開代銷合作前,務必簽妥明確記載銷售價格、佣金比例及結帳週期之書面契約,並嚴格控管送貨、銷售與 2 個月內結帳開立結帳單之流程,以確保稅務合規。
新聞稿聯絡人:財政部臺北國稅局 銷售稅股 陳股長
聯絡電話:02-23113711分機1730
如對相關規定有疑問,可撥打免費服務電話 0800-000-321 洽詢。
聯絡電話:02-23113711分機1730
如對相關規定有疑問,可撥打免費服務電話 0800-000-321 洽詢。
-
