Financial Knowledge

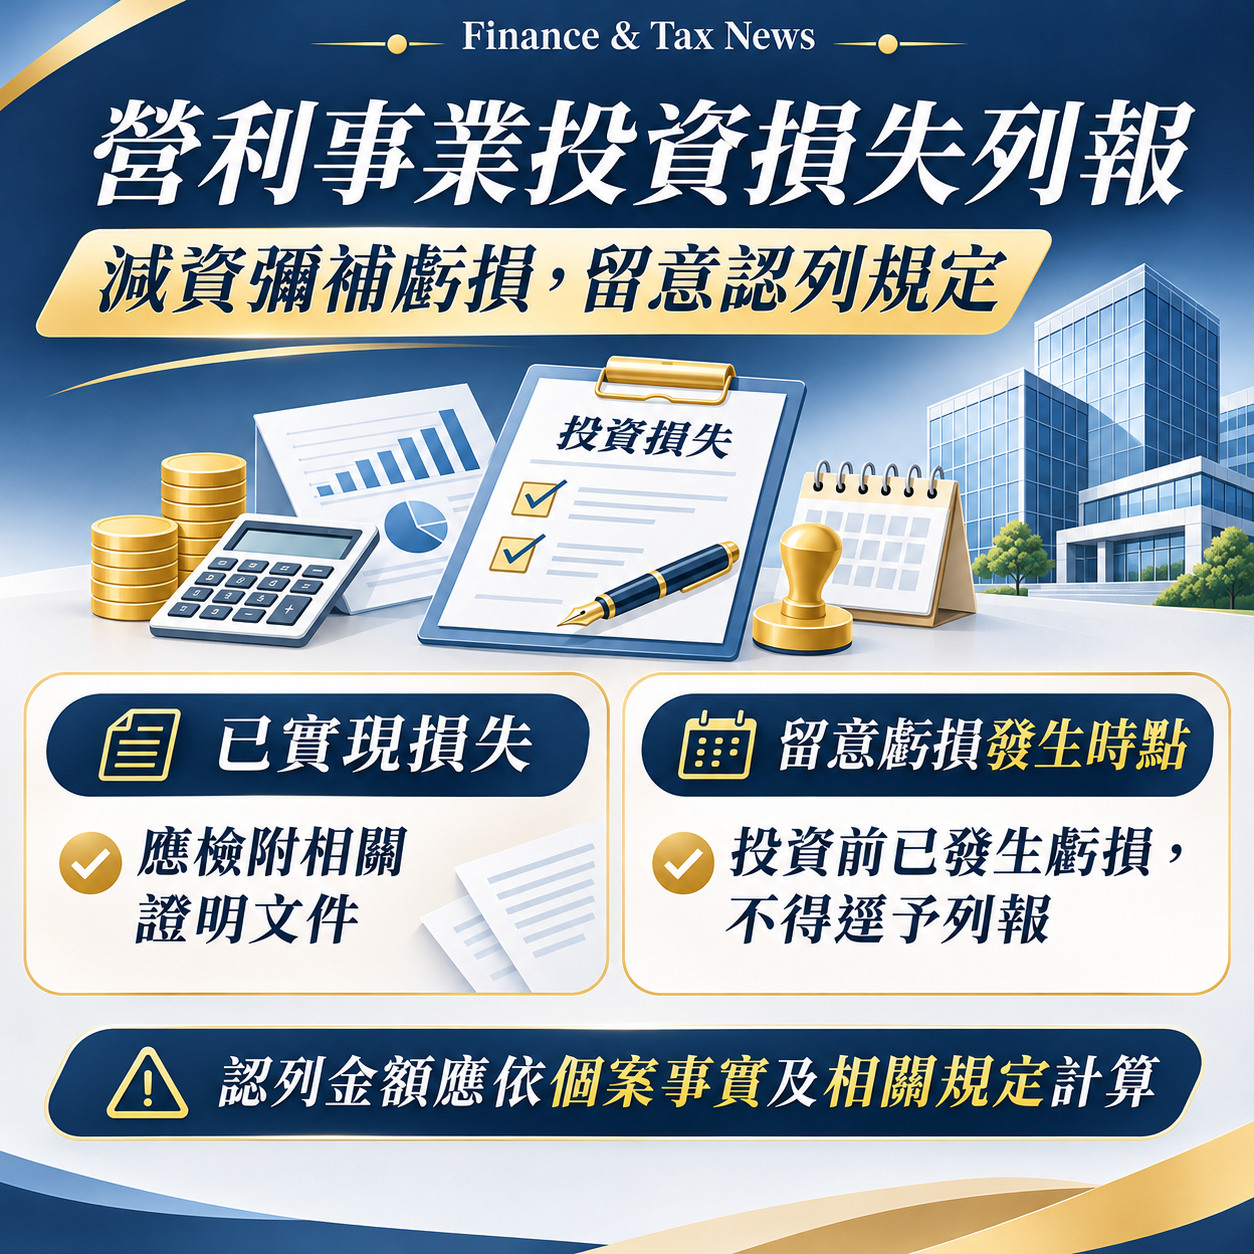
營利事業列報投資損失應符合「已實現」及「投資後發生」兩大原則
-
Finance & Tax News
投資前已發生之虧損不得列報 國稅局將重新核算並調減損失
營利事業轉投資之被投資公司,為改善財務結構及發展未來業務,透過減資方式彌補累積虧損,該營利事業得同步認列投資損失,但應留意投資時點與被投資公司虧損發生期間,若屬投資前被投資公司已發生之虧損,則不得列報損失。
投資損失之認列要件與計算標準
依據《營利事業所得稅查核準則》第 99 條規定,營利事業列報投資損失之規定如下:
● 以「已實現」者為限: 投資損失應以實現者為限,並應檢具被投資事業之減資彌補虧損、合併、破產或清算等相關證明文件。
● 單純營運虧損不予認定: 被投資事業僅是發生營運虧損,而原出資額並未折減者,不予認定投資損失。
● 按投資後虧損比例計算: 計算投資損失時,若有投資前被投資公司已發生之虧損,不得列報損失,須按投資後虧損比例計算投資損失。
KEY POINT
營利事業列報投資損失必須符合「已實現」及「投資後發生」兩大原則!僅發生營運虧損而原出資額未折減者不予認定,且投資前被投資公司已發生之累積虧損不得列報損失,須按投資後虧損比例核算!
案例說明:甲公司列報投資損失 6,000 萬,因包含投資前虧損遭調減 5,600 萬
財政部南區國稅局舉例說明:
● 案件背景與申報情形: 轄內甲公司於 113 年 1 月 1 日投資乙公司 8,000 萬元(投資日乙公司股本 6 億元,累積虧損 4 億 2 千萬元)。乙公司於 113 年 3 月 8 日辦理減資彌補虧損(減資日乙公司累積虧損為 4 億 5 千萬元),減資比率 75%,甲公司遂於 113 年度列報投資損失 6,000 萬元(投資成本 8,000 萬 × 減資比例 75%)。
● 國稅局重新核算結果:
○ 投資前虧損不得認列: 投資前已發生之損失 4 億 2 千萬元,非屬甲公司投資後所發生,依法不得認列損失。
○ 核定可認列損失與調減金額: 重新核算可認列之投資損失為 400 萬元【投資成本 8,000 萬元 ×(投資後損失 3,000 萬元 ÷ 減資時累積虧損 4 億 5 千萬元)× 減資比例 75%】,爰調減甲公司投資損失 5,600 萬元。
列報投資損失應檢附證明文件並留意虧損發生時點
該局特別提醒,營利事業列報投資損失時,除應以已實現者為限,並檢附相關證明文件外,計算時亦應留意彌補之虧損是否發生於投資日之後,以免因計算錯誤而遭國稅局調整補稅。
TY CPA FIRM VIEW
減資彌補虧損認列投資損失具嚴格期間區分,計算時應落實「投資基準日虧損劃分」與「證明文件留存」
營利事業參與被投資公司減資彌補虧損時,僅能就投資日後新發生之虧損比例認列投資損失。計算時應先確認投資基準日被投資公司帳載之累積虧損金額,並與減資基準日之累積虧損進行比對,精確計算投資後新增虧損占減資時累積虧損之比率,同時妥善保存減資相關核准及財務報表證明文件,以符合營利事業所得稅查核準則第 99 條規定。
新聞稿聯絡人:財政部南區國稅局 營所稅組 張股長
聯絡電話:06-2223111 分機8035
如對相關規定有疑問,可撥打免費服務電話 0800-000-321 洽詢。
聯絡電話:06-2223111 分機8035
如對相關規定有疑問,可撥打免費服務電話 0800-000-321 洽詢。
-
