Financial Knowledge

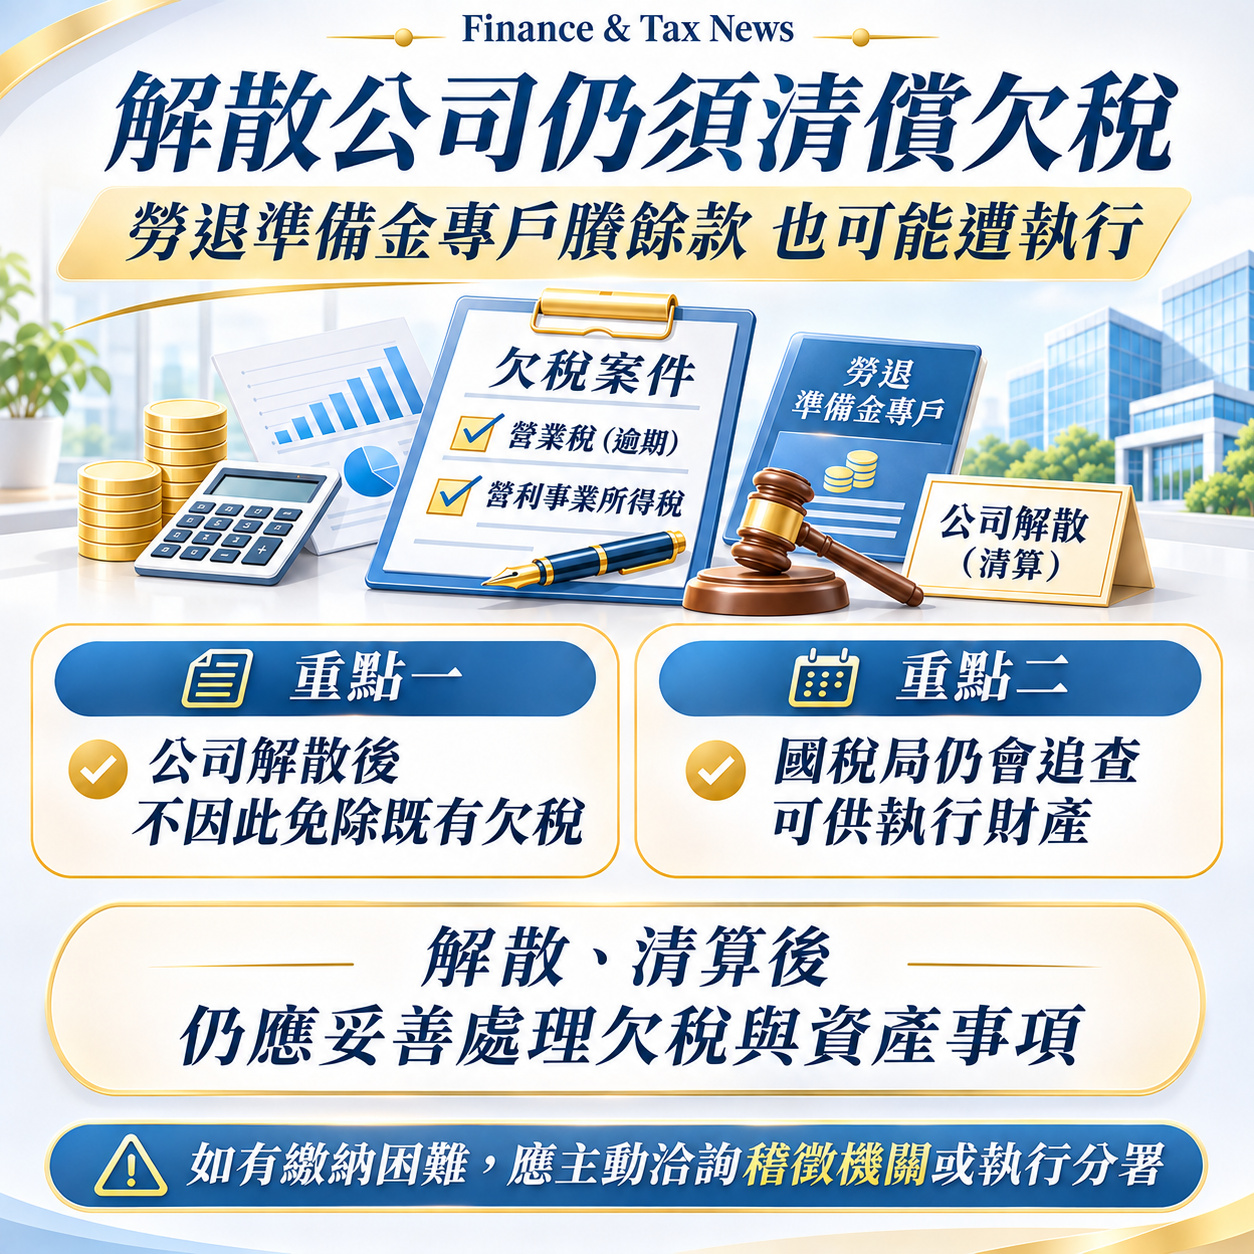
解散公司注意!勞退準備金專戶賸餘款仍可強制執行
-
Finance & Tax News
既有欠稅不因解散免除 國稅局可聲請選派清算人徵起欠稅
為維護租稅公平並確保國家稅收,國稅局對於滯欠稅款且怠於履行繳納義務之納稅義務人,除依法移送強制執行外,並會積極追查可供執行財產,以順利徵起欠稅。營利事業辦理解散後,並不因而免除既有欠稅,稽徵機關對於滯欠稅款仍會持續追查任何可供執行財產。
欠稅追查與清算人怠於執行職務之法定處理原則
依據《公司法》第 84 條及強制執行相關規定,稽徵機關追查解散公司欠稅及處理清算事務之要點如下:
.追查可供執行財產: 對於滯欠稅款且怠於履行繳納義務之納稅義務人,除依法移送強制執行外,並積極追查銀行勞工退休準備金專戶賸餘款等可供執行財產(相關勞工給付均已逾請求期限)。
.法定清算人職務: 公司解散後,清算人應依公司法第 84 條規定行使清算人職務,積極辦理公司清算及勞工退休準備金專戶賸餘款領回相關事宜。
.聲請解任及選派清算人: 若法定清算人死亡或怠於行使職務,為免影響國家租稅債權之實現,國稅局得主動向法院聲請解任原清算人並重新選派清算人,由選派清算人申請註銷專戶以收取本金及孳息抵繳欠稅。
KEY POINT
營利事業辦理解散後,並不因而免除既有欠稅!即使名下無其他財產或清算人怠於行使職務,國稅局仍會持續追查銀行勞工退休準備金專戶賸餘款等資產,並向法院聲請解任及重新選派清算人辦理註銷專戶以徵起稅款!
案例說明:解散甲公司欠稅且清算人怠於職守,國稅局聲請選派清算人徵起 4 百餘萬
財政部高雄國稅局舉例說明追查欠稅案例:
.案件背景與欠稅情形: 轄內已辦理解散之甲公司滯欠多年高額營業稅及營利事業所得稅,未於期限內繳納稅款,經依法移送行政執行分署辦理強制執行,其名下財產僅剩無執行實益之 25 年老舊車輛。
.國稅局追查與執行結果:
.追查專戶賸餘款: 經國稅局追查發現甲公司於銀行勞工退休準備金專戶尚有賸餘款,且相關勞工給付均已逾請求期限,故向行政執行分署聲請強制執行該賸餘款。
.聲請選派清算人徵起稅款: 甲公司原 3 名法定清算人中 2 名已死亡,僅存 1 名清算人怠於依公司法第 84 條規定辦理清算及專戶賸餘款領回事宜。該局遂主動向法院聲請解任原清算人並重新選派清算人,經法院裁定後,由選派清算人申請註銷專戶,成功收取專戶本金及孳息,徵起稅款新臺幣 4 百餘萬元。
納稅義務人應按時繳納稅款,繳納困難應主動洽詢
國稅局呼籲,營利事業辦理解散後,並不因而免除既有欠稅,稽徵機關對於滯欠稅款仍會持續追查任何可供執行財產。提醒納稅義務人應按時繳納稅款,如有繳納困難,應主動向稽徵機關或執行分署洽詢,以免影響自身權益。
TY CPA FIRM VIEW
公司解散不代表稅務義務終結,清算階段應落實「資產清查」與「法定清算程序」
營利事業辦理解散登記後,既有滯欠稅款並不隨之消滅,勞工退休準備金專戶賸餘款在勞工給付逾請求期限後亦屬可執行財產。清算人應依公司法第 84 條規定積極履行清算職務,辦理專戶註銷及賸餘款領回,切勿消極怠於處理,以免遭稽徵機關向法院聲請解任並重新選派清算人進行強制執行。
提供單位:財政部高雄國稅局 徵收及資訊組
聯絡人:周股長 聯絡電話:(07) 7256600 分機 7650
撰稿人:蘇小姐 聯絡電話:(07) 7256600 分機 7653
撰稿人:蘇小姐 聯絡電話:(07) 7256600 分機 7653
如對相關規定有疑問,可撥打免費服務電話 0800-000-321 洽詢。
-
