Financial Knowledge

藝術品能報折舊嗎?擺設用途不得提列
-
Finance & Tax News
藝術品能報折舊嗎?
辦公室擺設用途不得提列折舊 收藏品非折舊性資產營所稅申報規定解析
辦公室擺設用途不得提列折舊 收藏品非折舊性資產營所稅申報規定解析
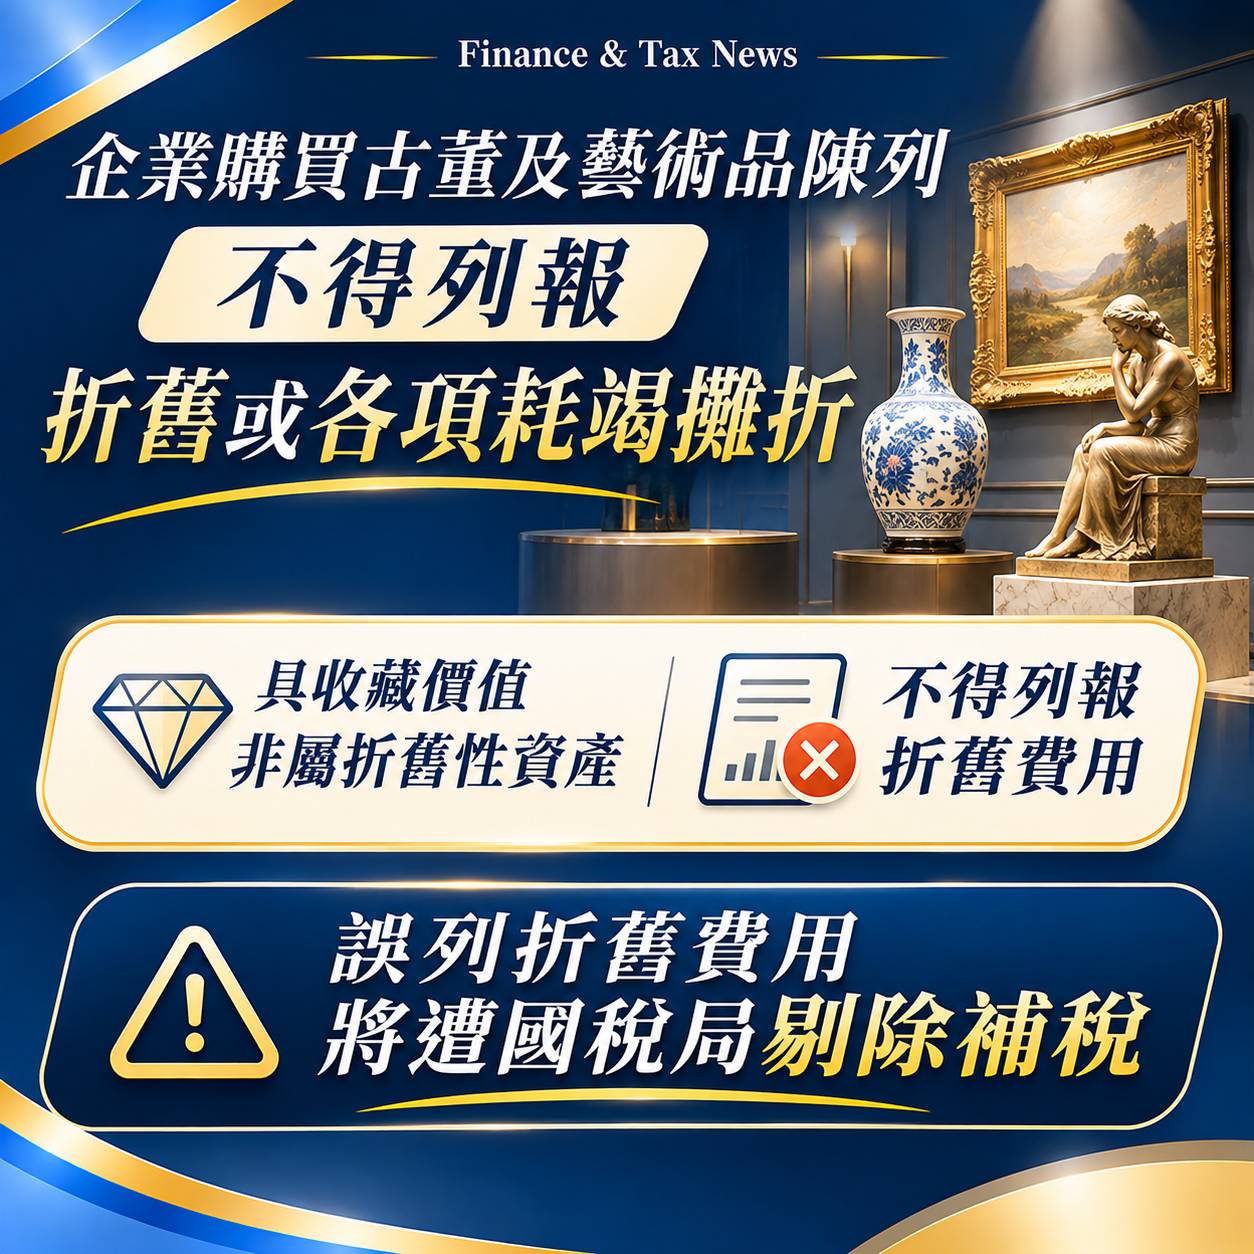
許多企業為了美化辦公空間、提升品牌門面或迎賓展示,常斥資購買名家畫作、雕塑等藝術品或古董陳列於營業場所。然而,這類資產能否像一般辦公設備一樣逐年提列折舊抵稅?財政部臺北國稅局明確表示,古董及藝術品具備特殊收藏價值,其價值未必會隨時間減損,甚至可能增值,申報營利事業所得稅時,依法不得提列折舊,亦不得以耗竭或攤折方式分年列報費用。
稅法折舊資產之法定要件:資產須具實質耗損性
依據《所得稅法》相關規定,資產能否列報折舊或耗竭,必須視資產本身的物理與經濟性質而定:
.固定資產折舊標準:辦公設備、運輸工具、機器廠房等一般固定資產,會因為日常使用磨損或時間推移而產生耗損,經濟價值逐年遞減,符合稅法要件即可依耐用年數表逐年提列折舊。
.藝術品之資產特性:名家字畫、古董、雕塑等藝術收藏品具有文化、歷史與稀缺性,擺放時間愈長,其市場價格未必下降,反而常隨知名度與市場行情上升而增值。
.非折舊性資產認定:因藝術品不具備使用磨損或價值必然遞減之特性,稅務上屬於「非折舊性資產」,既不能按年提列折舊費用,亦不得以無形資產攤折或其他耗竭方式列支。
KEY POINT
公司買藝術品放辦公室當擺設,不能當生財設備按年折舊扣稅!古董與字畫雕塑具收藏增值潛力,稅法認定不具折舊耗損性。企業若自行按年提列折舊,國稅局查帳時將全數剔除該筆費用,並直接按 20% 營所稅率補繳稅款!
選購與列帳前應先確認資產性質
國稅局提醒,企業添購辦公室或營業場所的陳列品時,應在帳務處理前先行確認資產的實質屬性:
.一般裝飾耗材:若是大眾化量產之消耗性裝飾品、普通複製品印刷畫或簡易盆栽擺設,金額較小且具耗損性者,得依規定列為修繕費或雜項購置等當期費用。
.名家收藏藝術品:若屬於知名創作者之原作、拍賣會購得之古董或雕塑,帳面上雖可依會計準則認列為資產,但在申報營所稅時,絕不能列報折舊費用,以免在稅務抽查時遭到剔除補稅。
落實憑證留存與稅務調減,避免稽徵風險
營利事業在申報營利事業所得稅結算時,若財務帳上已就陳列用藝術品提列折舊,應於申報書損益表項下進行「帳外調減」,使課稅所得符合所得稅法之規定。
切勿存有僥倖心理逕行申報抵稅,否則經稽徵機關選案調帳查核,除補繳本稅外,若涉及蓄意隱匿或虛增成本,恐面臨額外罰責。
TY CPA FIRM VIEW
企業藝術品配置應掌握「財稅差異」,健全取得憑證與處分時之稅負規劃
現代企業越來越重視品牌形象塑造與藝文空間營造,採購藝術品陳列接待客戶的情況日益普及。然而,「財務會計」與「稅務會計」在此有顯著落差:財會上基於真實表達可能評估攤銷或減損,但在稅務申報上,藝術品因不具折舊性,帳列折舊必須全額申報調減。
企業在購置與管理藝術資產時,建議留意以下三項合規實務:
-
嚴格分清公私資產產權:企業購買高價藝術品必須取得載明公司統編之合法發票或拍賣憑證,並建立資產盤點編號與保險紀錄,切勿發生以公司資金購置卻放置於負責人私人住宅之情事,以免遭國稅局認定為負責人變相分紅或視同贈與。
-
留意未來處分轉讓之收益課稅:企業日後若轉售或拍賣名下藝術品,所得價款扣除原始取得成本後之淨利,應全數計入當年度營業外收入申報營所稅;若符合《文化藝術獎助及促進條例》第 29 條規範之合格拍賣活動,應評估是否具備分離課稅之適用空間。
-
諮詢專業會計師建立內控機制:藝術品因鑑價與市場流動性特殊,建議在資產購入、列帳分類及年度結算申報前,由專業會計師團隊協助檢視,避免因誤報折舊而觸發稅務調帳補稅風險。
資料來源:經濟日報
-