Financial Knowledge

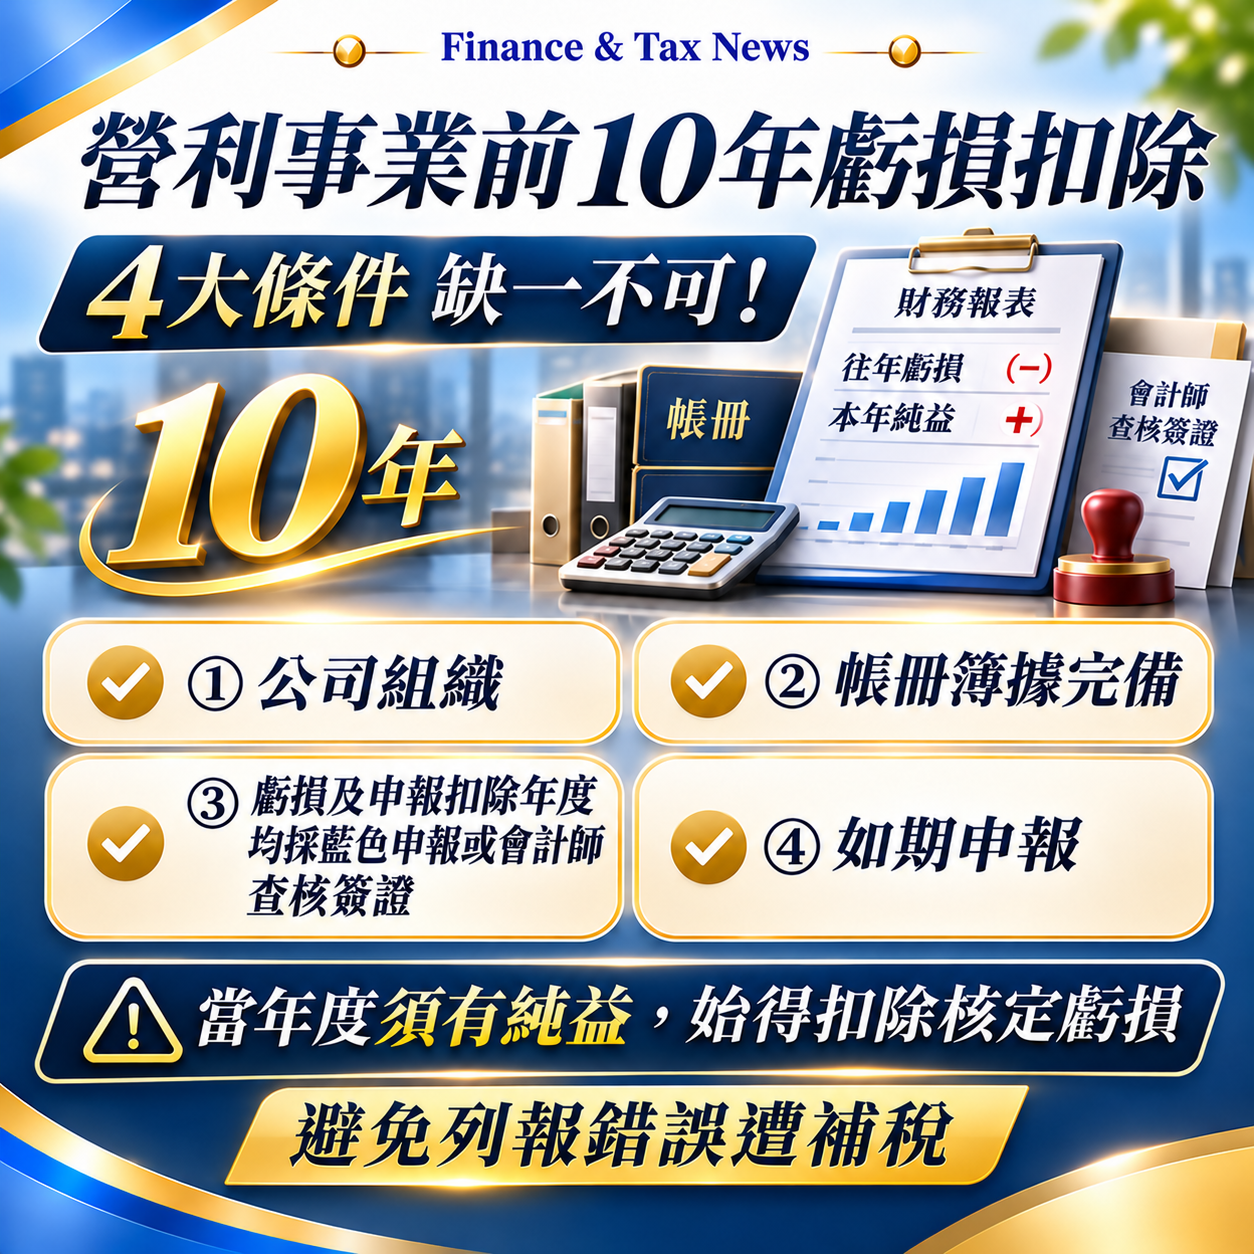
營利事業注意!列報前10年虧損扣除設有「四大法定要件」
-
Finance & Tax News
當年度無盈餘不得列扣 國稅局將依法否准並調整申報
盈虧互抵之適用要件與扣除原則
依據《所得稅法》第 39 條但書及第 77 條規定,公司組織申請適用盈虧互抵制度之主要要點如下:
.限公司組織營利事業: 僅限於依公司法組織設立之營利事業始得享有,個人獨資或合夥組織均無盈虧互抵規定之適用。
.會計帳冊簿據完備: 平時依法設置帳簿並詳實記載,各項憑證完備,符合稅捐稽徵法規要求。
.申報憑證特定限制: 發生虧損年度及本次申報扣除年度,均須使用藍色申報書或經會計師查核簽證。
.法定如期申報要件: 虧損年度與扣除年度均必須在法定申報期限內如期辦理營所稅結算申報。
.扣除標的限於純益額: 核定前 10 年內之虧損,僅得自本年度之「純益額」(盈餘)中扣除,若申報當年度營業結果無盈餘,自無盈虧互抵之適用空間。
KEY POINT
虧損扣除不是「帳上有虧就能無限累加」!必須完全滿足 4 大法定要件,且當年度必須「具備實質純益額」!若當期已是虧損卻仍申報扣減以往虧損,國稅局系統均會自動勾稽列管,直接發單否准!
案例說明:甲公司本期虧損 100 萬,列扣舊虧損 800 萬遭全數否准
北部國稅局查核轄內營利事業申報案例說明
.案件背景與申報情形: 甲公司辦理 113 年度營利事業所得稅結算申報,申報全年所得額為虧損 100 萬元,卻同時申報扣除 103 年度經核定之虧損 800 萬元,列報課稅所得額為虧損 900 萬元
.國稅局依法調整結果:
。當年度無盈餘: 甲公司 113 年度全年所得額本已屬虧損(-100 萬元),並無可供扣抵之「純益額」存在。
申報盈虧互抵前,應先通盤評估稅務要件
國稅局特別提醒,政府提供虧損扣除租稅優惠的美意,在於保障誠實記帳且具營運動能之企業度過景氣波動,並非提供企業任意放大或囤積帳面虧損之空間
營利事業在辦理所得稅結算申報前,若因景氣變動或營運衰退導致當年度全無盈餘,務必先檢視取得登記之年限與本期營運淨額,切勿在虧損狀態下逕行加列以往虧損,以免因申報不合合規要件而遭稽徵機關全數調整剔除
TY CPA FIRM VIEW
盈虧互抵具備高度時效拘束力,資產配置應兼顧「申報憑證狀態」與「未來財務規劃」
所得稅法第 39 條之盈虧互抵機制設有嚴格的「前 10 年扣除期限」
新聞稿聯絡人:財政部北區國稅局 營所稅組 劉股長
聯絡電話:(03) 339-6789 轉 1360
如對相關規定有疑問,可撥打免費服務電話 0800-000-321 洽詢。
聯絡電話:(03) 339-6789 轉 1360
如對相關規定有疑問,可撥打免費服務電話 0800-000-321 洽詢。
-
