Financial Knowledge

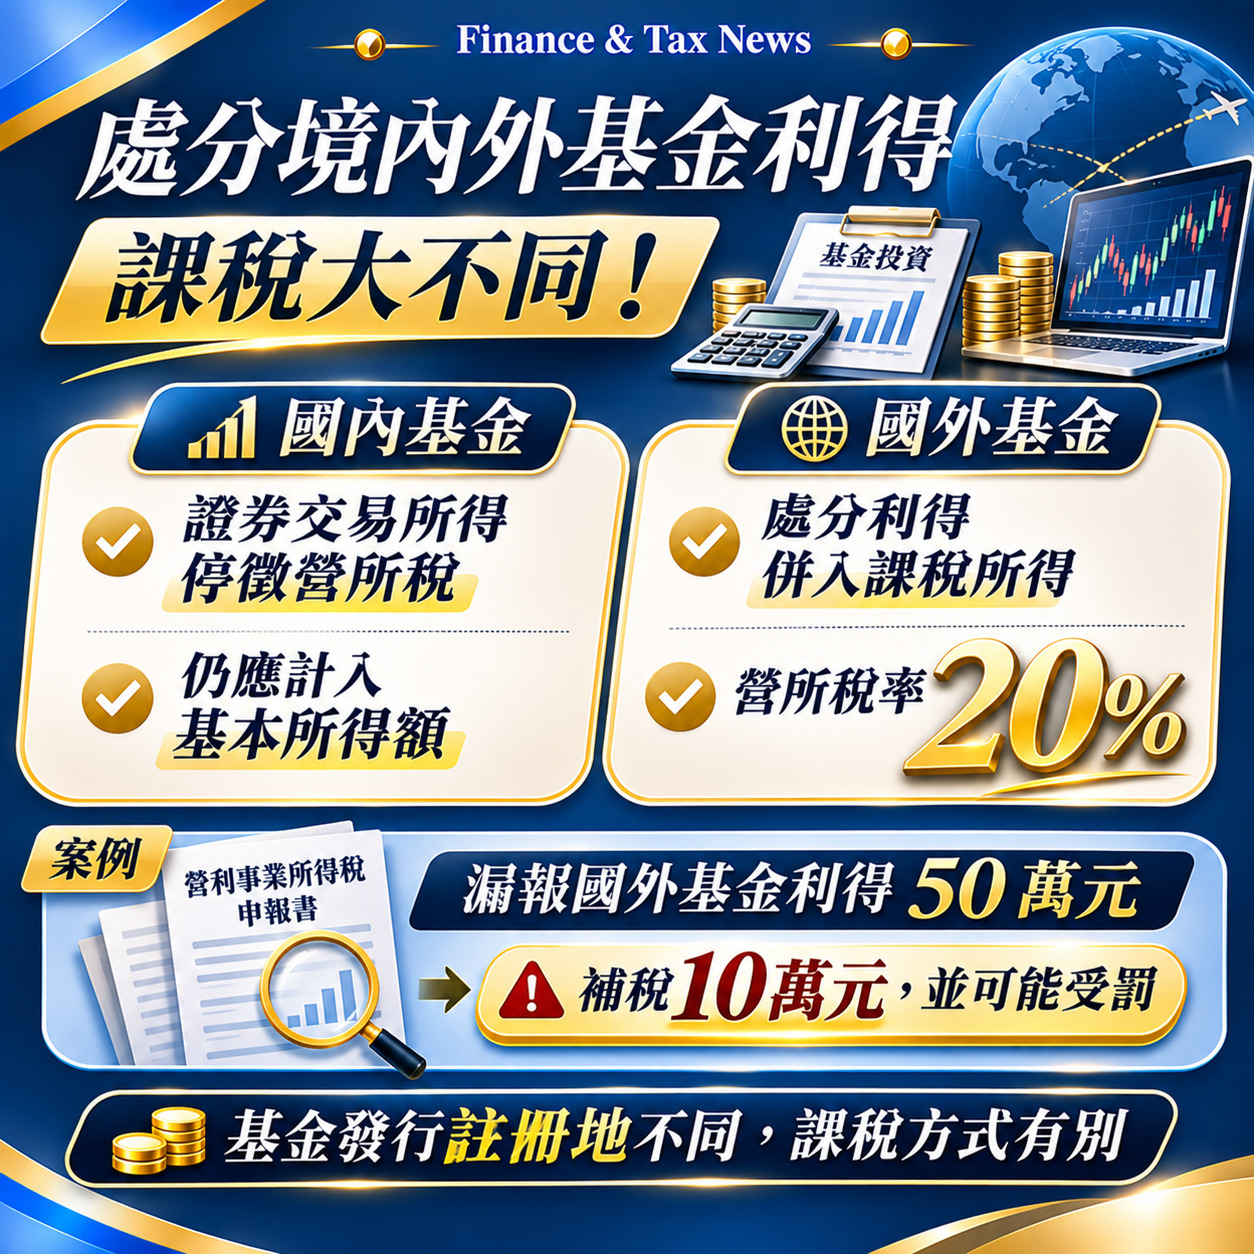
營利事業處分境內外基金利得,課稅大不同
-
Finance & Tax News
國外基金利得不適用停徵規定 漏報將補徵稅額並處罰鍰
依所得稅法第 3 條第 2 項規定,總機構在中華民國境內的營利事業,應就境內外全部營利事業所得合併課徵營利事業所得稅。營利事業處分國外基金所產生的利得,係屬於中華民國境外財產交易所得,不適用所得稅法第 4 條之 1 停徵證券交易所得稅的規定,應全數併入當年度營利事業所得額課稅。
境內外基金處分利得之認定與課稅標準
依據《所得稅法》第 3 條第 2 項、第 4 條之 1 及《所得基本稅額條例》第 7 條第 1 項第 1 款規定,營利事業處分國內外基金利得之課稅規定如下:
.國內基金定義與課稅: 指在國內登記發行或經證券主管機關核准公開募銷的基金。其處分利得屬於所得稅法第 4 條之 1 規定的證券交易所得,目前雖停止課徵營利事業所得稅,但應依所得基本稅額條例第 7 條第 1 項第 1 款規定計入營利事業的基本所得額。
.國外基金定義與課稅: 指發行機構、註冊地在中華民國境外的基金。其處分利得屬於國外所得,應依所得稅法第 3 條第 2 項規定,全數併入當年度課稅所得額,按稅率 20% 課徵營利事業所得稅。
KEY POINT
並非所有「基金」處分利得皆可享受免稅優惠!發行機構、註冊地在中華民國境外的「國外基金」,不適用停徵證券交易所得稅規定,應全數併入當年度課稅所得額,按稅率 20% 課徵營利事業所得稅!
案例說明:甲公司漏報國外基金利得 50 萬,補稅 10 萬並處罰鍰
財政部北區國稅局舉例說明查核案例:
.案件背景與申報情形: 轄內甲公司辦理 113 年度營利事業所得稅結算申報時,主張處分基金利得新臺幣 50 萬元為免稅所得,未將該筆利得計入所得額。
.國稅局查核結果:
。認定為境外所得: 經國稅局查核認定該筆利得為處分國外基金所得,依法應併計甲公司所得課稅。
。補徵稅額與裁罰: 調增課稅所得額 50 萬元,補徵稅額 10 萬元(漏報所得額 50 萬元 × 稅率 20%),並依所得稅法第 110 條規定處以罰鍰。
處分國外金融商品應確實申報,漏報自動補報可免罰
國稅局特別提醒,營利事業如有處分國外金融商品或國外基金所得,應確實依規定申報。
若自行檢視發現有漏報所得情形,只要在未經檢舉、未經稅捐稽徵機關或財政部指定之調查人員進行調查前,依稅捐稽徵法第 48 條之 1 規定自動向戶籍或所在地國稅局補報並補繳所漏稅款,即可加計利息免予受罰。
TY CPA FIRM VIEW
跨境金融商品課稅具備高度資訊透明度,企業財務管理應兼顧「標的註冊地辨識」與「申報前覆核」
隨著金融商品多元化,許多透過國內銀行信託或券商通路購買之基金,其本質實為境外註冊之離岸基金(Offshore Fund)。實務上極常見企業會計人員因經由國內金融機構下單或取得國內銀行對帳單,便直覺將其歸類為「國內證券交易所得」而誤列為免稅項目,引發補稅與裁罰風險。建議企業在每年度結算申報前,應逐筆核對投資標的之 ISIN Code(國際證券識別碼,如 TW 開頭為國內)或公開說明書註冊地,明確區分「納入基本所得額之國內基金」與「應全額計稅之國外基金」,確保稅務遵循零風險。
新聞稿聯絡人:北區國稅局 營所稅組 張股長
聯絡電話:03-339-6789分機1330
如對相關規定有疑問,可撥打免費服務電話 0800-000-321 洽詢。
聯絡電話:03-339-6789分機1330
如對相關規定有疑問,可撥打免費服務電話 0800-000-321 洽詢。
-
