Financial Knowledge

國外訂單來,零稅率適用看明白!
-
Finance & Tax News
國外訂單來,零稅率適用看明白!
外銷貨物實體出口要件、境內交貨課稅界線與小規模營業人申報限制全解析
外銷貨物實體出口要件、境內交貨課稅界線與小規模營業人申報限制全解析
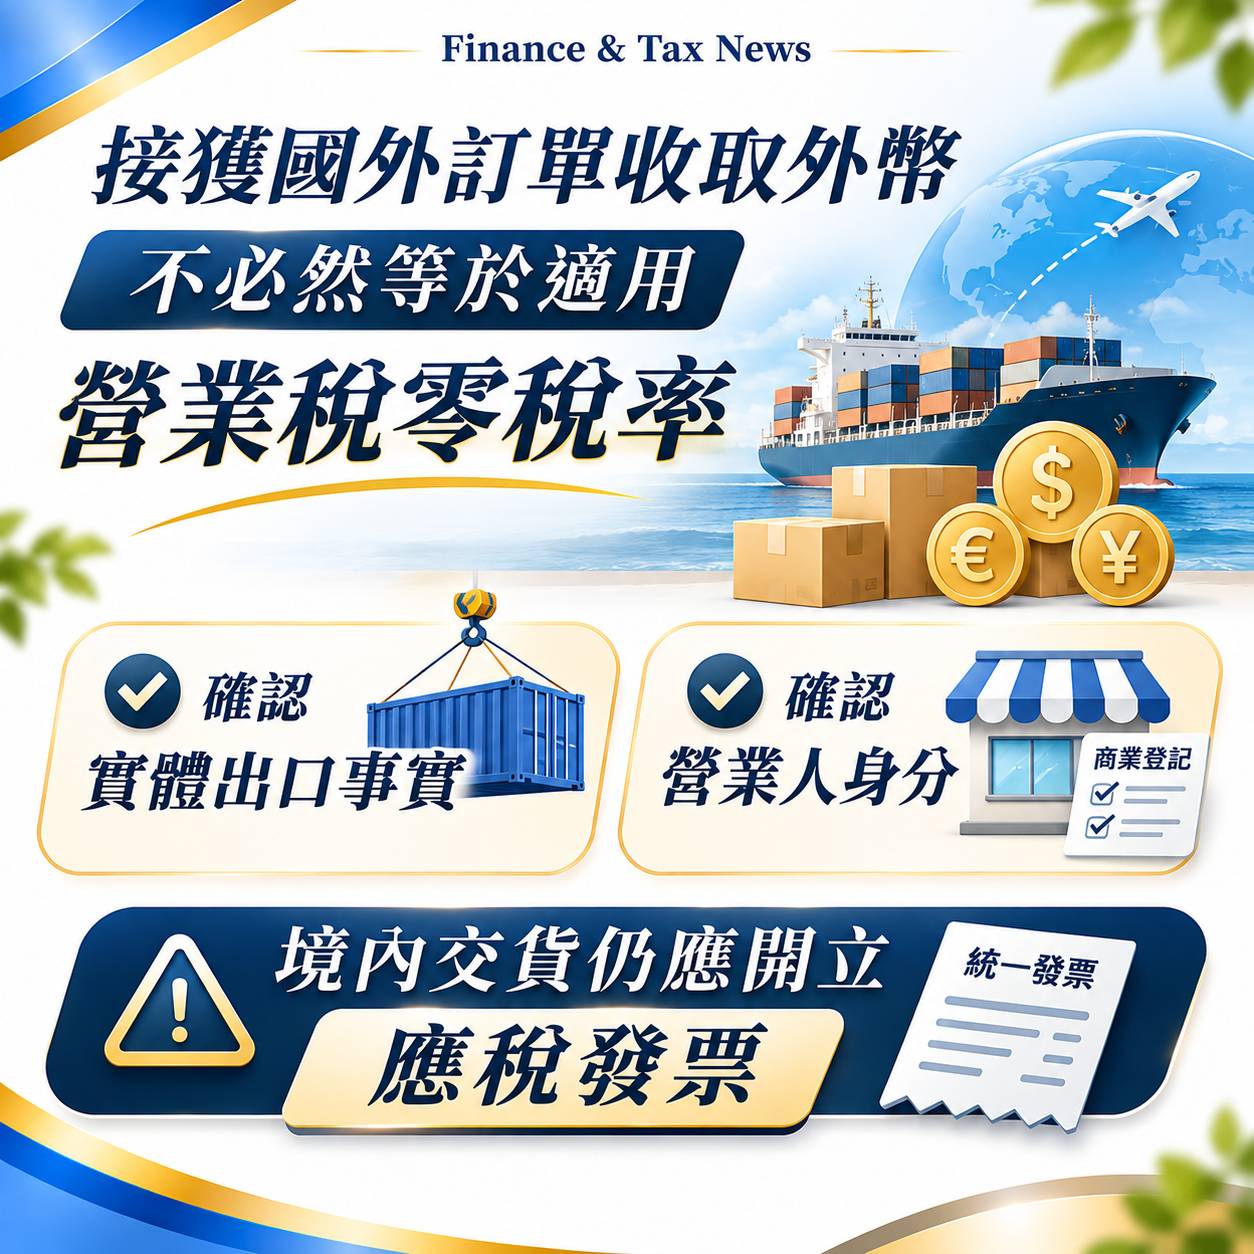
國內營業人接獲國外客戶訂單、將商品銷售給國外廠商,並以外幣收妥貨款,是否就一定能享有營業稅零稅率優惠?財政部南區國稅局提醒,營業人適用營業稅零稅率,除了須先確認本身的課稅身分外,關鍵在於貨物是否具備法定「外銷出口事實」;絕非只要合約買方為外商或收取外幣結匯,即可一概列報為零稅率銷售額。
營業稅零稅率法定適用要件:課稅身分與實質出口
依《加值型及非加值型營業稅法》第 7 條及相關稅法規範,零稅率之適用具備嚴格的法定前提:
.課稅身分限制:
.使用統一發票之一般營業人(加值型):按期申報銷售額,並以銷項稅額扣減進項稅額計算應納或溢付稅額,其外銷貨物若符合外銷要件,始得適用零稅率申報並申請退稅。
.小規模營業人(查定課徵):原則上由稽徵機關按季查定銷售額課徵 1% 營業稅,並非依進銷項差額課稅,因此小規模營業人即使外銷貨物,亦無零稅率退(抵)稅之適用。
.外銷實質要件:必須具有「將貨物由我國境內實際報關出口至境外」之事實,並取得海關出口證明文件或相關郵局、快遞外銷證明。
.不可混淆之觀念:合約簽約對象為境外公司、款項自境外以國際匯款支付,僅代表交易具有涉外因素,並不等同於稅法上的外銷貨物零稅率。
KEY POINT
別以為賺外匯就不用繳 5% 營業稅!國稅局審查外銷零稅率只認「有沒有實際出境」。就算買方在海外、付美金給你,只要要求把貨直接送交給台灣境內的工廠或客戶(境內交貨),這筆交易就必須按 5% 開立應稅統一發票,誤報零稅率將遭連稅帶罰!
實務案例解析:國外下單、境內交貨,無零稅率適用
南區國稅局舉出具體交易型態說明:
.合規之實質外銷(適用零稅率):甲公司為使用統一發票之營業人,接獲美商客戶訂單銷售一批電子零組件,甲公司如期向海關申報出口至美國並取得出口報單,符合法定外銷要件,申報時得依法列為零稅率銷售額,並得退還溢付之進項稅額。
.違規之境內交貨(不適用零稅率):若美商客戶下單後,指定甲公司將該批零組件「直接運送交付給台灣境內的協力廠商或代工廠」使用,並未實體報關出口。雖然合約相對人為美商且以美元付款,但因貨物交付與使用地均在中華民國課稅區境內,實質上屬於境內銷售行為,甲公司依法不得申報零稅率,仍應按 5% 稅率開立應稅發票並報繳營業稅。
落實單證保存,避免因申報錯誤遭補稅處罰
國稅局特別叮嚀,營業人申報外銷貨物零稅率時,應依規定檢附並妥善保存證明文件(如海關通關號碼、出口報單證明聯、國際包裹執據、快遞送貨證明及外匯結匯水單等)。
若將境內交貨之交易誤列為零稅率銷售額申報,經稽徵機關勾稽查獲,將依營業稅法第 51 條規定補徵 5% 營業稅本稅,並得按所漏稅額處以罰鍰。
TY CPA FIRM VIEW
跨境多角貿易與委託代工常見「在地交付」,應建立精準的稅務合規開票機制
在全球供應鏈分工下,境外買方在台下單並指示將貨物轉交給另一家台灣代工廠進行組裝或測試(即所謂「三角貿易」或「境內交貨、境外收款」)極為普遍。許多企業業務與財務人員常直覺認為「客戶在國外、收美金匯款就是外銷零稅率」,進而在申報 401 申報書時直接填入零稅率銷售額,成為國稅局查核外銷退稅時最常見的補稅熱區。
建議企業在接獲涉外訂單時,應落實以下稅務控管步驟:
-
確立「物流與單證」實體流向:凡涉及貨物交付,必須確認是否有「貨物出口出境」的實質紀錄;若貨物未離開境內,原則上即應按 5% 開立應稅發票。
-
評估保稅區與自由貿易港區特例:若交付對象為保稅工廠、科學園區事業或自貿港區事業,且符合營業稅法第 7 條第 4 款規定供營運使用者,始有適用零稅率的例外空間,但須取得合法保稅通關證明。
-
諮詢會計師規劃三方契約與金流:若為複雜的跨國轉單或居間勞務,應由專業會計師協助檢視合約性質(貨物買賣 vs 居間勞務)與發票開立方式,確保營業稅申報合規並維持正常退稅權利。
新聞稿聯絡人:銷售稅組 林股長
聯絡電話:06-2223111#8086
如對相關規定有疑問,可撥打免費服務電話 0800-000-321 洽詢。
聯絡電話:06-2223111#8086
如對相關規定有疑問,可撥打免費服務電話 0800-000-321 洽詢。
-
