Financial Knowledge

- 首頁
- 近期財金新知
-
2026-11-11
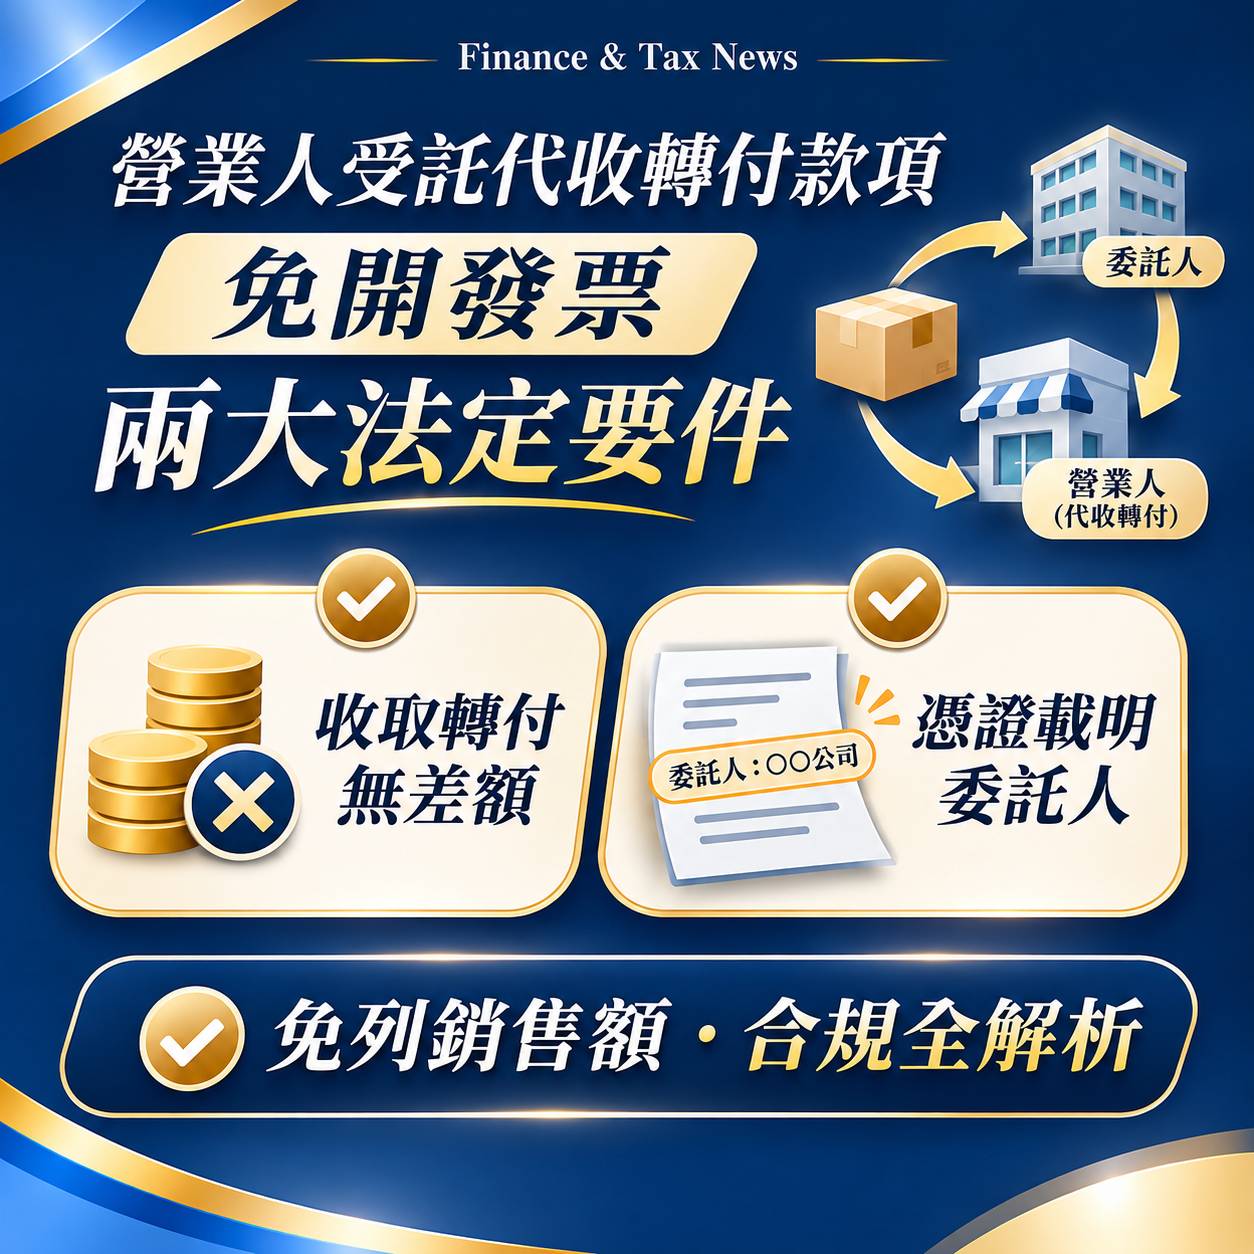
營業人受託代收轉付款項,於收取轉付之間無差額,且取得憑證買受人載明為委託人者,免開立統一發票,並免列入銷售額企業在日常營運與商業交易往來中,常涉及協助合作夥伴、關係企業或客戶進行各項款項代墊、代收與轉付。然而,此類資金過水行為是否需要開立統一發票並報繳營業稅?財政部臺北國稅局指出,營業人受託代收轉付款項,若符合「收取轉付之間無差額」且「轉付款項取得憑證之買受人載明為委託人」兩大法定要件,得以該憑證直接交付委託人,免另行開立統一發票,並免列入銷售額申報。 -
2026-11-09
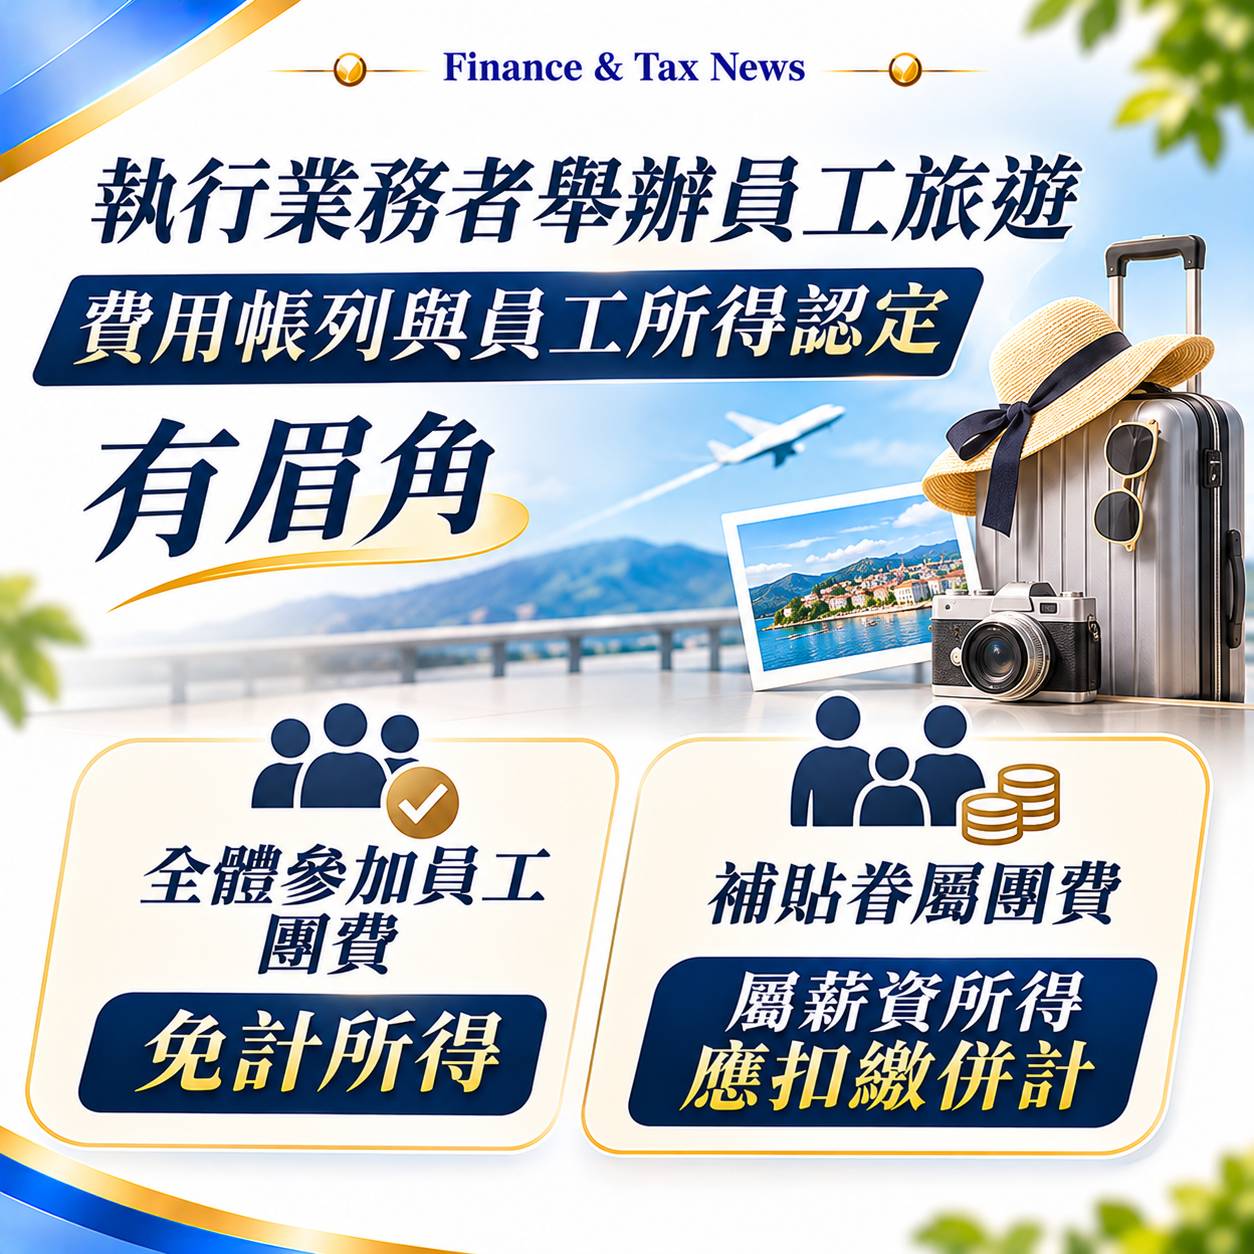
執行業務者舉辦員工旅遊活動,應如何帳列相關費用支出?執行業務者(如律師、會計師、建築師、醫師、技師等專門職業人員)為延攬優秀專業人才,常設有各項員工福利制度,其中定期舉辦員工旅遊尤為普遍。然而,該項活動支出在事務所帳務上應如何正確歸類與認列,以及是否涉及員工個人所得課稅?財政部臺北國稅局提醒,執行業務者舉辦旅遊活動,應釐清「職工福利限額」、「超限轉列」以及「特定補助性質」三大關鍵原則,以免申報錯誤遭稽徵機關調整補稅。 -
2026-11-09
網路銷售也要依法開立統一發票!國稅局將不定期查核,短漏開發票最高罰5倍近年網路購物、社群媒體團購及直播帶貨銷售蓬勃發展,部分營業人透過網路賣場、社群貼文、直播或通訊軟體私訊接單銷售貨物或勞務,卻常心存僥倖漏開發票。財政部中區國稅局臺中分局嚴正表示,網路交易絕非免開發票的避風港,凡屬應使用統一發票之營業人,均應據實開立與交付統一發票;稅捐稽徵機關將啟動不定期查核,短漏開發票逃漏營業稅者,最高處 5 倍罰鍰,1 年內查獲達 3 次者更將予以停業處分。 -
2026-11-09
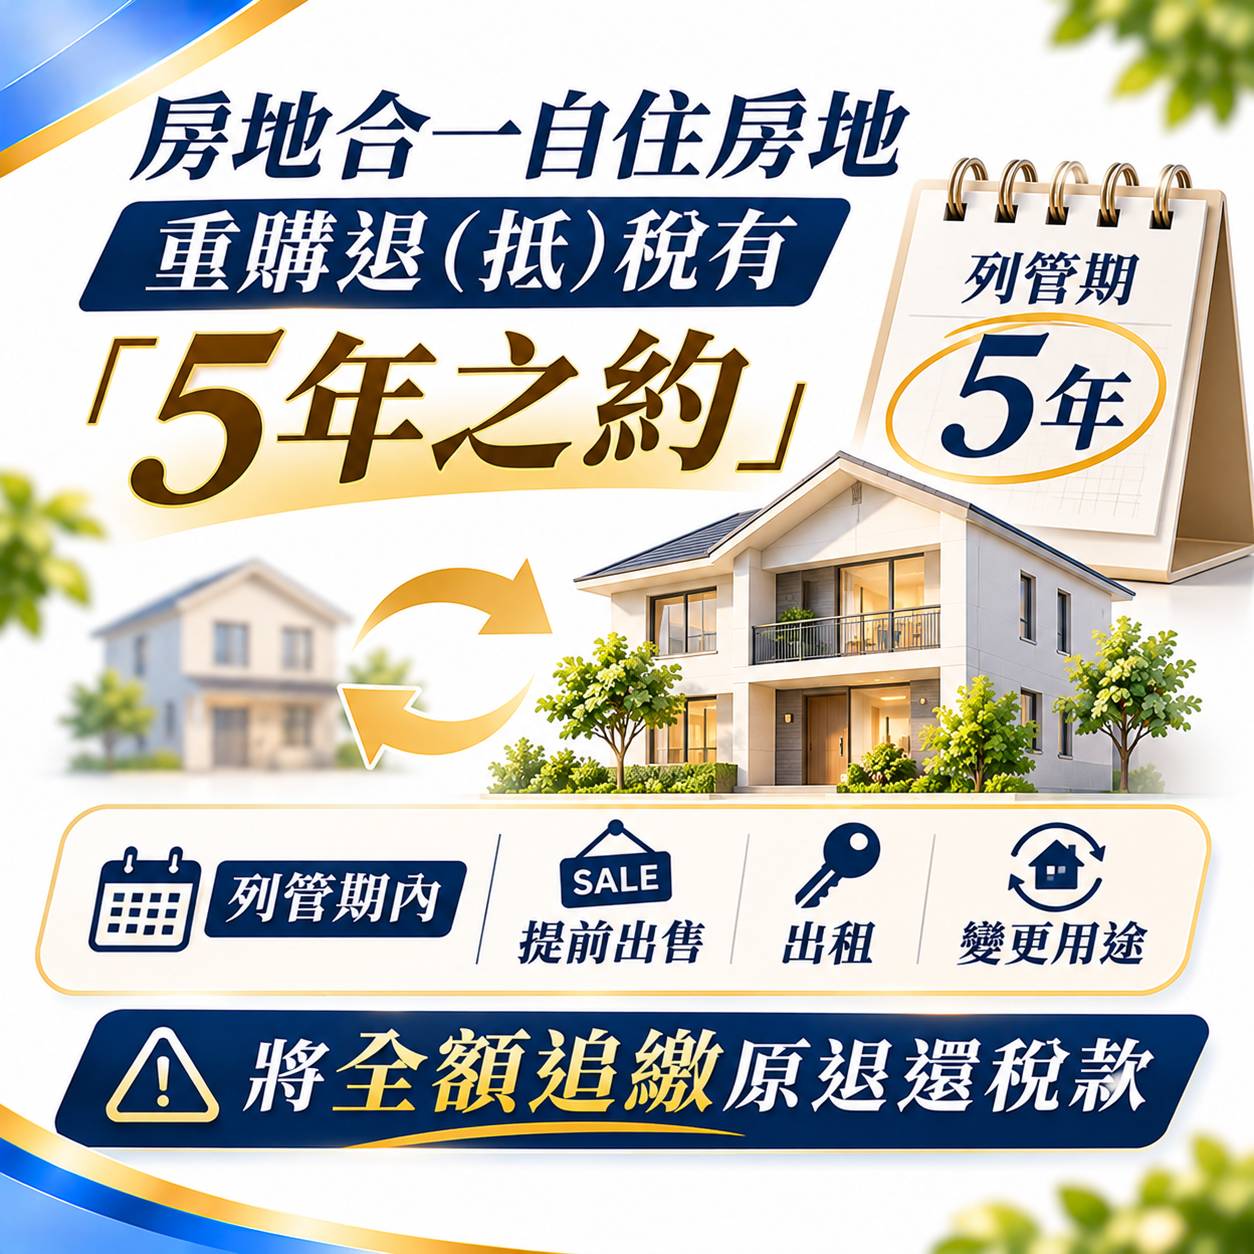
換屋族注意!房地合一稅重購自住房地退(抵)稅有『5年之約』,提前移轉或改作其他用途將追繳稅款為了減輕自住換屋民眾的稅負負擔,現行房地合一稅制提供了自住房地重購退稅與扣抵優惠。然而,財政部中區國稅局提醒,享有此項租稅優惠的重購新屋設有「5年列管期」之法定限制;若在取得新房地後 5 年內提前出售、移轉,或改作出租、營業及戶籍遷出等其他用途,國稅局將依法全額追繳原已退還或扣抵之稅額。 -
2026-11-09
海外財產交易所得已扣除成本費用者,勿再按20%標準費用率扣除以免受罰財政部中區國稅局提醒,民眾於每年申報個人綜合所得稅及個人基本所得額(最低稅負制)時,若金融機構出具之海外所得資料已經扣除原始取得成本及必要費用,切勿再自行按 20% 必要費用率「重複扣除」,以免因短漏報海外財產交易所得而遭到補稅及裁處罰鍰。 -
2026-11-06
賣房解約 沒收定金要報稅 須列入其他所得 一併申報綜所稅房子沒賣成,沒收原買方的定金別忘了報稅!財政部臺北國稅局提醒,個人出售不動產,若因買方未履行契約而由賣方依約沒收定金,該筆款項在稅法上屬於「其他所得」,必須併入取得年度之個人綜合所得稅辦理結算申報。即使該筆不動產交易最終未完成過戶移轉,亦不能免除申報義務,一旦遭查獲,除了補徵本稅外,還將面臨裁處罰鍰。 -
2026-11-06
農地種電 有條件免稅農地架設太陽能光電板「種電」,不一定會被改課地價稅!彰化縣地方稅務局表示,農業用地設置太陽光電設施,若依法取得「農業設施容許使用證明」、經能源主管機關同意備查,且「持續作農業使用」,依然可適用課徵目前停徵的田賦,免繳地價稅;但若僅有發電事實而未實際從事農業生產,將被依法改課一般地價稅。 -
2026-11-06
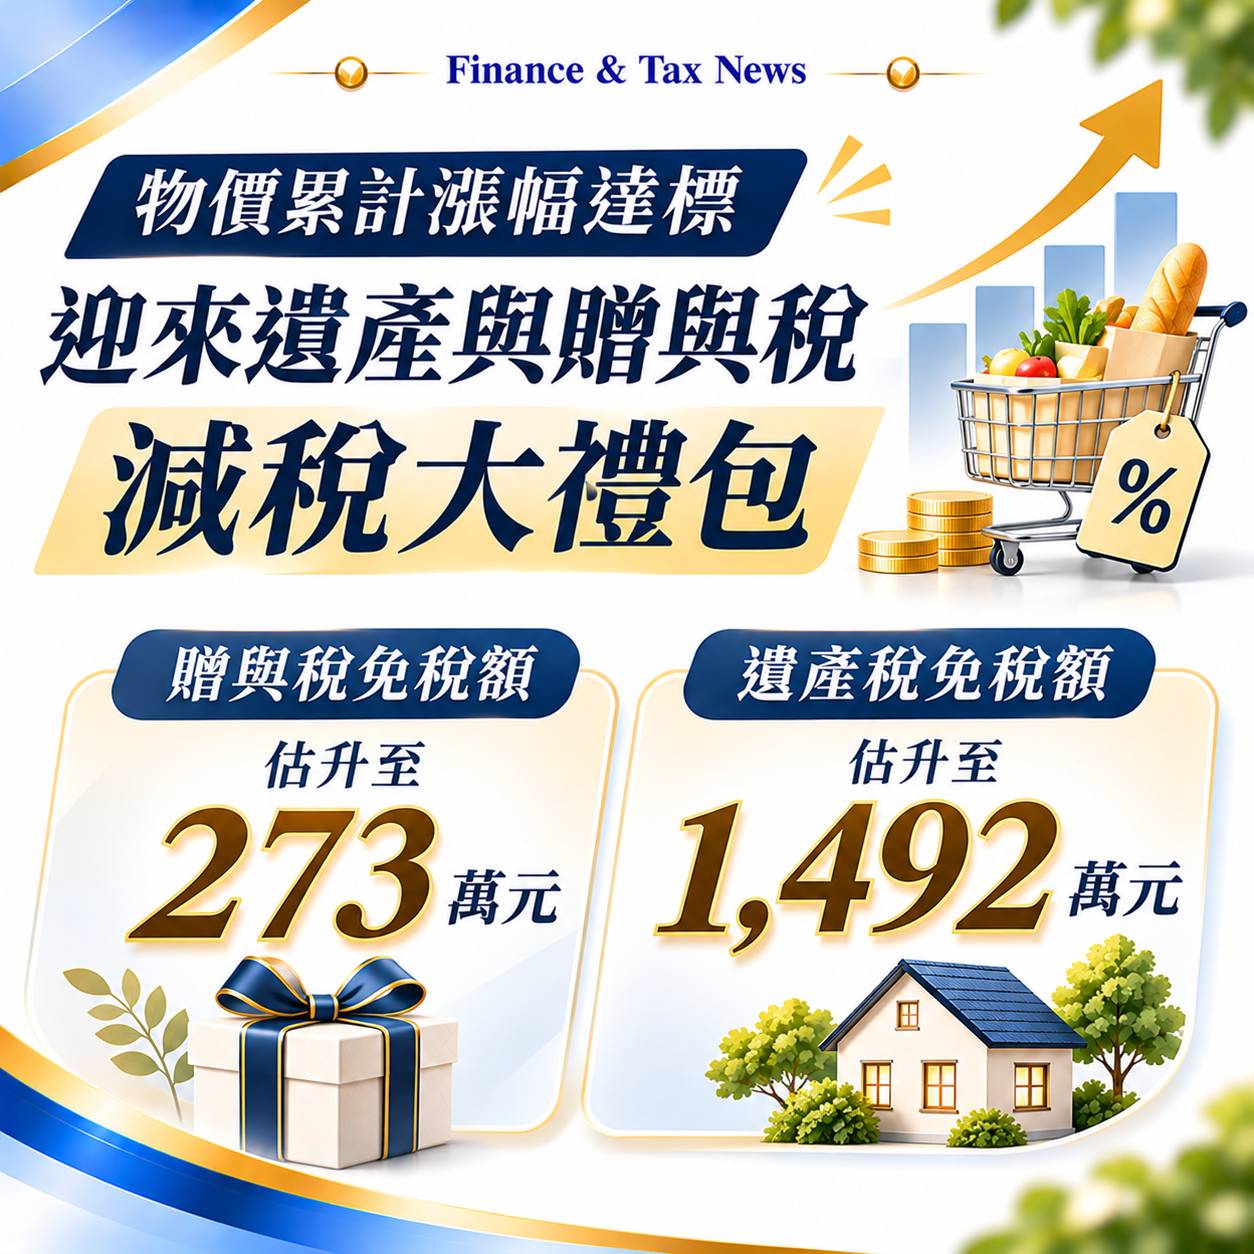
減稅大禮包!明年贈與稅免稅額調升至 273 萬元、遺產稅升至 1,492 萬元隨著消費者物價指數(CPI)持續攀升,法定稅額連動調整機制再次啟動。由於物價累計漲幅已突破法定 10% 門檻,財政部預計於明年調升遺產稅與贈與稅免稅額度:贈與稅免稅額可望由現行 244 萬元提高至約 273 萬元;遺產稅免稅額則可望由 1,333 萬元調升至約 1,492 萬元,為跨代資產移轉帶來實質的減稅空間。 -
2026-11-05
抵押權列遺產 申報有眉角 -
2026-11-05
境外電商 B2C 交易 要開發票 B2B 由買受人負責繳稅民眾透過境外線上平台追劇、聽音樂,或付費購買 App、電子書等數位服務已成為日常生活的一部分。財政部北區國稅局提醒,此類跨境電子勞務交易依買受人身分不同,營業稅申報責任大不相同:境外電商銷售給國內「個人(B2C)」達門檻須開立雲端發票;若銷售對象為「企業或商號(B2B)」,則轉由境內買受人負責計算並報繳營業稅。