Financial Knowledge

換屋族注意!房地合一稅重購自住房地退(抵)稅有『5年之約』,提前移轉或改作其他用途將追繳稅款
-
Finance & Tax News
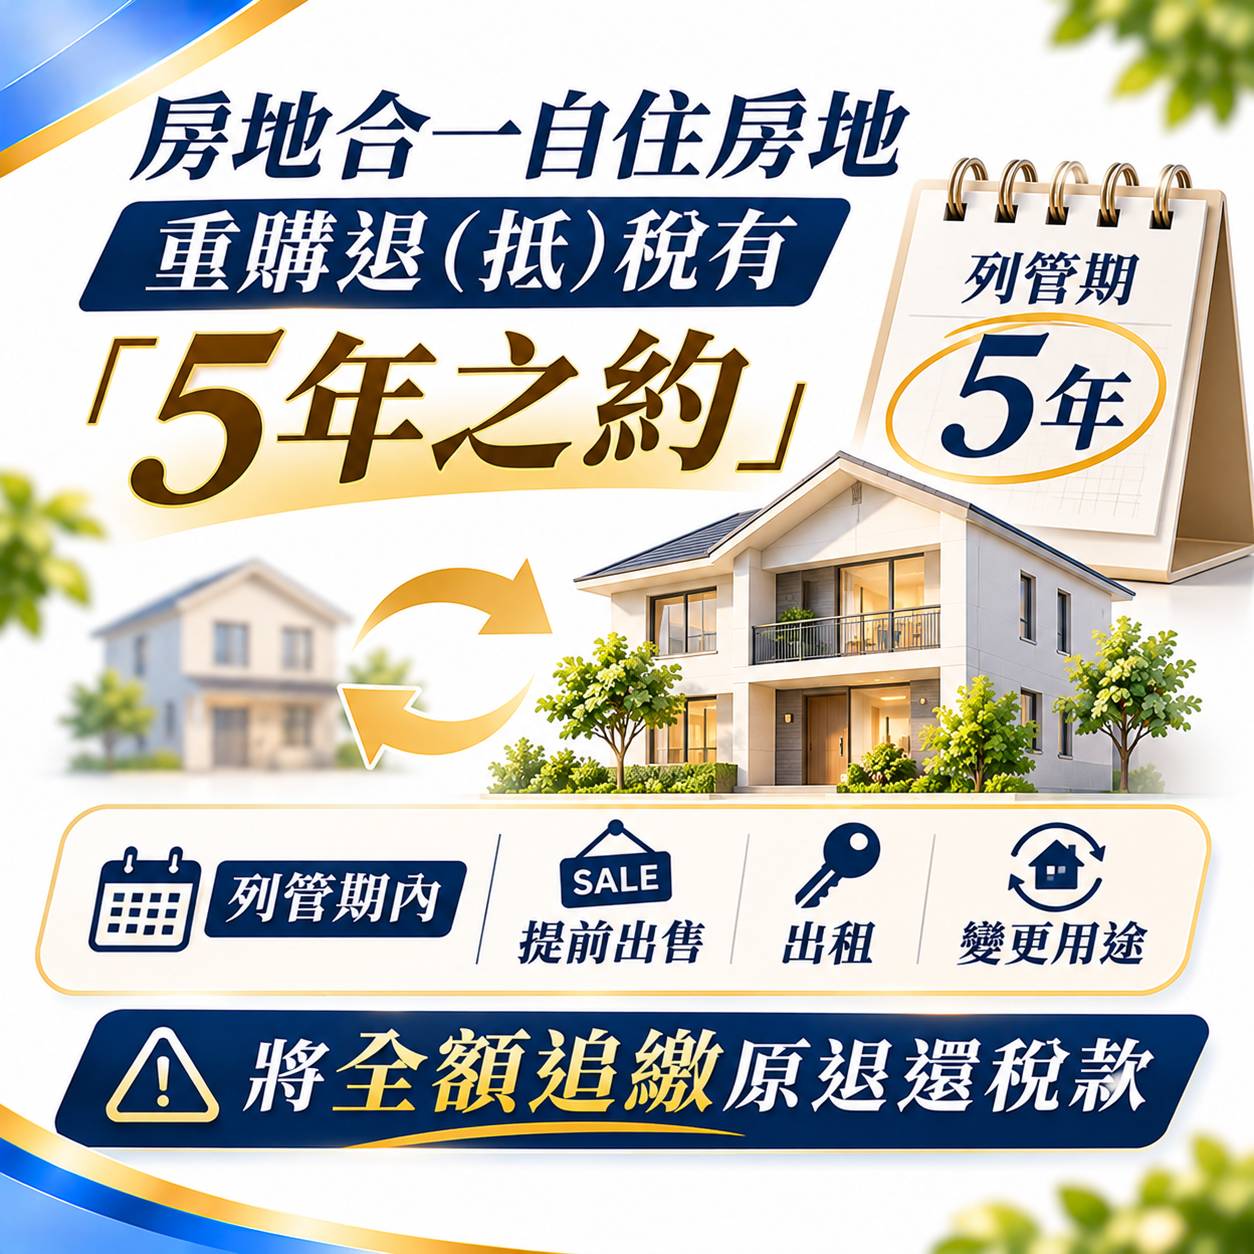
換屋族注意!房地合一自住重購退稅有「5年之約」
提前移轉或改作其他用途 國稅局將依法全額追繳稅款
提前移轉或改作其他用途 國稅局將依法全額追繳稅款
為了減輕自住換屋民眾的稅負負擔,現行房地合一稅制提供了自住房地重購退稅與扣抵優惠。然而,財政部中區國稅局提醒,享有此項租稅優惠的重購新屋設有「5年列管期」之法定限制;若在取得新房地後 5 年內提前出售、移轉,或改作出租、營業及戶籍遷出等其他用途,國稅局將依法全額追繳原已退還或扣抵之稅額。
房地合一重購退(抵)稅之適用要件與計算標準
依據《所得稅法》第 14 條之 8 及「房地合一課徵所得稅申報作業要點」規定,自住換屋退稅機制主要重點如下:
.兩年期間限制:自出售舊房地之完成移轉登記日起算 2 年內重購新房地(先賣後買),或自買入新房地完成登記日起算 2 年內出售舊房地(先買後賣),均得適用。
.配偶名義亦可:房屋以本人或配偶名義出售及重購,均可合併計算享有退抵稅優惠。
.設籍與實質自住:個人、配偶或未成年子女於新舊房屋均須辦竣戶籍登記並有「實際居住」事實,且出售前 1 年內及重購後之房屋絕無出租、供營業或執行業務使用情事。
.退抵稅額計算:
.大換小(重購價額小於出售價額):按重購價額占出售價額之比例退還已納稅額。
.小換大或等額(重購價額大於或等於出售價額):已納房地合一稅額可獲得全額退還(先買後賣者則於申報時以不超過應納稅額為限申請全數扣抵)。
KEY POINT
重購退稅不是「退了就沒事」,新屋必須乖乖自住滿 5 年!只要在 5 年列管期內發生「再行出售/贈與過戶」、「出租賺租金」、「營業設籍」或「戶籍全部遷出」,國稅局系統均會自動勾稽列管,直接發單追回當初退還的每一塊錢!
案例說明:買大換小全額退稅 100 萬,因未滿 5 年轉手全數遭追回
中區國稅局北斗稽徵所舉例說明實務列管案例:
.出售與退稅:甲君於 114 年 5 月出售舊自住房地,售價為 1,200 萬元,依規定申報並繳納房地合一稅 100 萬元。嗣後於 115 年 3 月以 1,500 萬元重購新自住房地。因重購價額高於出售價額(1,500萬 / 1,200萬,比例大於 1),符合小換大規定,順利獲核准退還已納稅額 100 萬元。
.違規遭追繳:甲君因故於 116 年 6 月將該重購之新自住房地轉售。因出售時距離 115 年取得登記尚未屆滿 5 年法定列管期,屬於「重購自住房地 5 年內再行移轉」,國稅局依法發單全數追繳原退還之 100 萬元稅款。
換屋後 5 年內資產異動,應先通盤評估稅務代價
稅務局特別提醒,政府提供重購退稅的美意在於保障換屋民眾的居住權益,並非提供短期炒作或投資套利的空間。
換屋族在享受退稅優惠後,若因工作調動、資金調度或家庭成員變化而規劃出售、轉贈或出租該筆房屋,務必先檢視取得登記日期是否已屆滿 5 年,以免原本合法省下的租稅優惠,最終全數被追繳補稅。
TY CPA FIRM VIEW
重購退稅具備高度時效拘束力,資產配置應兼顧「自住列管期」與未來財務規劃
房地合一稅的重購退稅機制與土地增值稅之重購退稅均設有「5 年管制期」。實務上常見民眾因臨時資金需求或家庭計劃變更,在 5 年內將新屋出租補貼房貸、或轉贈配偶與子女,結果引發國稅局與地方稅捐處同步發單追繳雙重稅款。建議民眾在換屋及置產前,不僅要精算先買後賣或先賣後買的 2 年買賣時程,更應對新屋未來 5 年的居住與用途規劃建立長遠評估;若於列管期間內確有非自願變更或處分需求,應及早諮詢專業會計師通盤研擬應對策略,確保個人租稅權益最大化。
新聞稿聯絡人:北斗稽徵所 綜所稅股 宋小姐
聯絡電話:(04)8871204轉211
如對相關規定有疑問,可撥打免費服務電話 0800-000-321 洽詢。
聯絡電話:(04)8871204轉211
如對相關規定有疑問,可撥打免費服務電話 0800-000-321 洽詢。
-
