Financial Knowledge

- 首頁
- 近期財金新知
-
2026-11-20
116年1月1日起購買電動車輛得減徵或免徵貨物稅為減輕完全以電能為動力之電動車輛(下稱電動車輛)產製廠商先徵後退貨物稅之資金積壓壓力及作業負荷,財政部修訂貨物稅稽徵規則,自 116 年 1 月 1 日起電動車輛之產製廠商得向國稅局申請核准具結免徵貨物稅出廠。為確保購車免稅利益如實回饋消費者,購買電動車輛簽訂買賣合約書及取得統一發票時,應多加注意備註欄稅負揭露資訊。 -
2026-11-20
跨年度銷貨退回,應列報於「實際退回年度」財政部臺北國稅局表示,營利事業銷售商品後,客戶如因商品瑕疵、規格不符或其他原因辦理退貨,應依實際退回年度,正確列報銷貨退回;尤其是銷貨與退貨發生於不同年度,應將銷貨退回列報於實際發生退回之年度,以確保各年度營利事業所得稅申報正確。 -
2026-11-20
合併後存續或新設公司申報扣除前10年核定虧損,應按合併後股權比例計算財政部北區國稅局表示,公司為了進行資源整合或擴大營運規模而辦理併購,依企業併購法第 43 條第 1 項規定,合併後存續或新設公司於辦理營利事業所得稅結算申報時,得將各該參與合併的公司,於合併前依所得稅法第 39 條規定得扣除的各期虧損,按各該公司股東因合併而持有合併後存續或新設公司股權的比例重新計算可扣除的虧損金額,自虧損發生年度起 10 年內自當年度純益額中扣除。 -
2026-11-20
適用擴大書面審核之營利事業,給付所得仍應據實辦理扣繳及憑單申報財政部中區國稅局豐原分局表示,「營利事業所得稅結算申報案件擴大書面審核實施要點」(下稱擴大書審)係為簡化稽徵作業及推行便民服務而訂定,就營利事業符合該要點者,其申報案件予以書面審核,並非免除營利事業之扣繳義務。營利事業給付各類所得時,扣繳義務人(114 年起即為事業本身)仍應依規定之扣繳率或扣繳辦法扣取稅款,並據實辦理扣(免)繳憑單申報。 -
2026-11-18
診所給付報備支援醫師薪資報酬,應依法辦理扣(免)繳申報近年牙醫診所盛行以連鎖集團式經營,集團為彈性調度醫師人力,常透過醫事人員「報備支援」方式,安排醫師至集團間各診所提供醫療服務,並給付該等醫事人員服務報酬。財政部高雄國稅局表示,診所給付報備支援醫師報酬,倘雙方實際上具有僱傭關係,醫師提供勞務所取得報酬即屬薪資所得,扣繳義務人(即執行業務者)於給付後應依法辦理扣繳及憑單申報。 -
2026-11-18
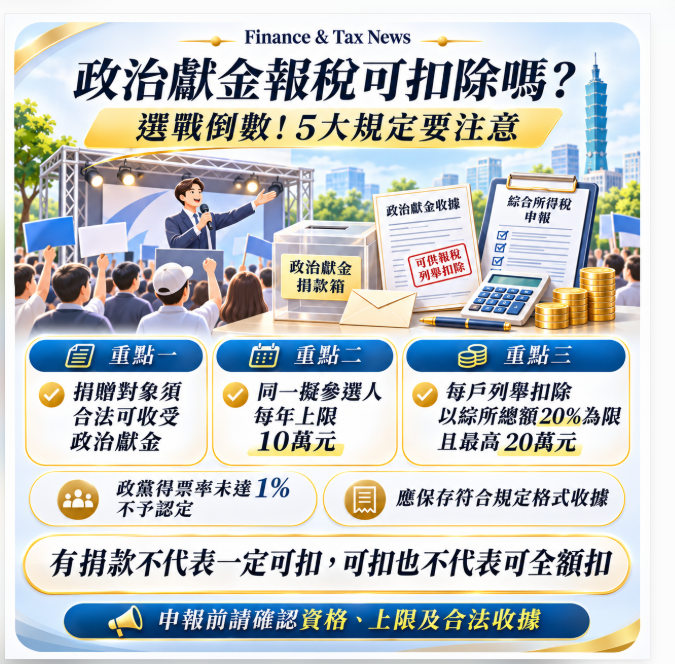
個人捐贈政治獻金列報綜合所得稅扣除額,應注意「5大法定規定」財政部高雄國稅局表示,符合規定的政治獻金可以列報綜合所得稅列舉扣除,但並非所有捐款都可以扣除,也不是符合資格就能無上限扣除。個人列舉扣除政治獻金捐贈須留意捐贈對象資格、收據格式,並同時受「綜合所得總額 20%」及「20 萬元」兩道上限限制。 -
2026-11-18
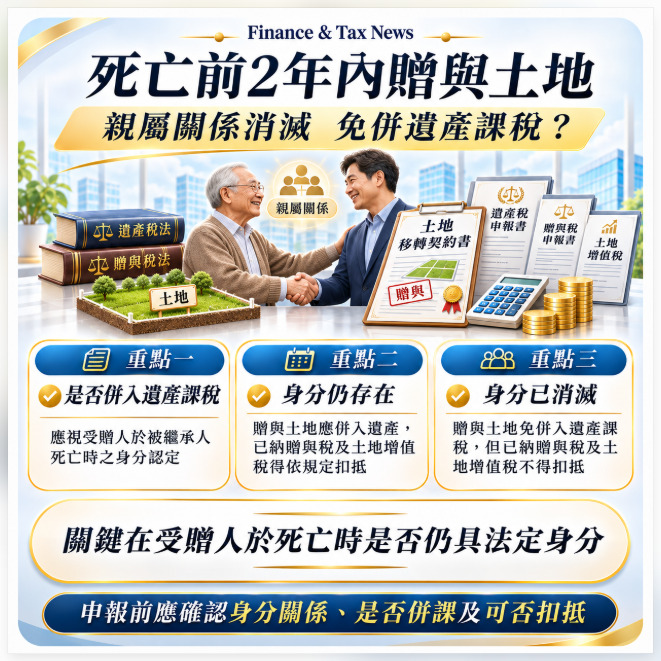
被繼承人死亡前2年內贈與財產,受贈人親屬關係消滅免併入遺產民眾生前進行財產規劃,贈與財產予特定親屬,以達到移轉資產及照顧特定親屬之目的,屢有所見;然而,被繼承人死亡前 2 年內贈與之財產,於被繼承人死亡時,是否應併入遺產課稅,以及已繳納之贈與稅及土地增值稅,能否自應納遺產稅額中扣抵,應視受贈人於被繼承人死亡時之身分認定。 -
2026-11-18
營利事業因訴訟取得損害賠償金,應於判決確定年度認列收入財政部臺北國稅局表示,營利事業因民事訴訟取得損害賠償金,應於損害賠償請求權之判決確定所屬年度認列收入,並申報營利事業所得稅。 -
2026-11-18
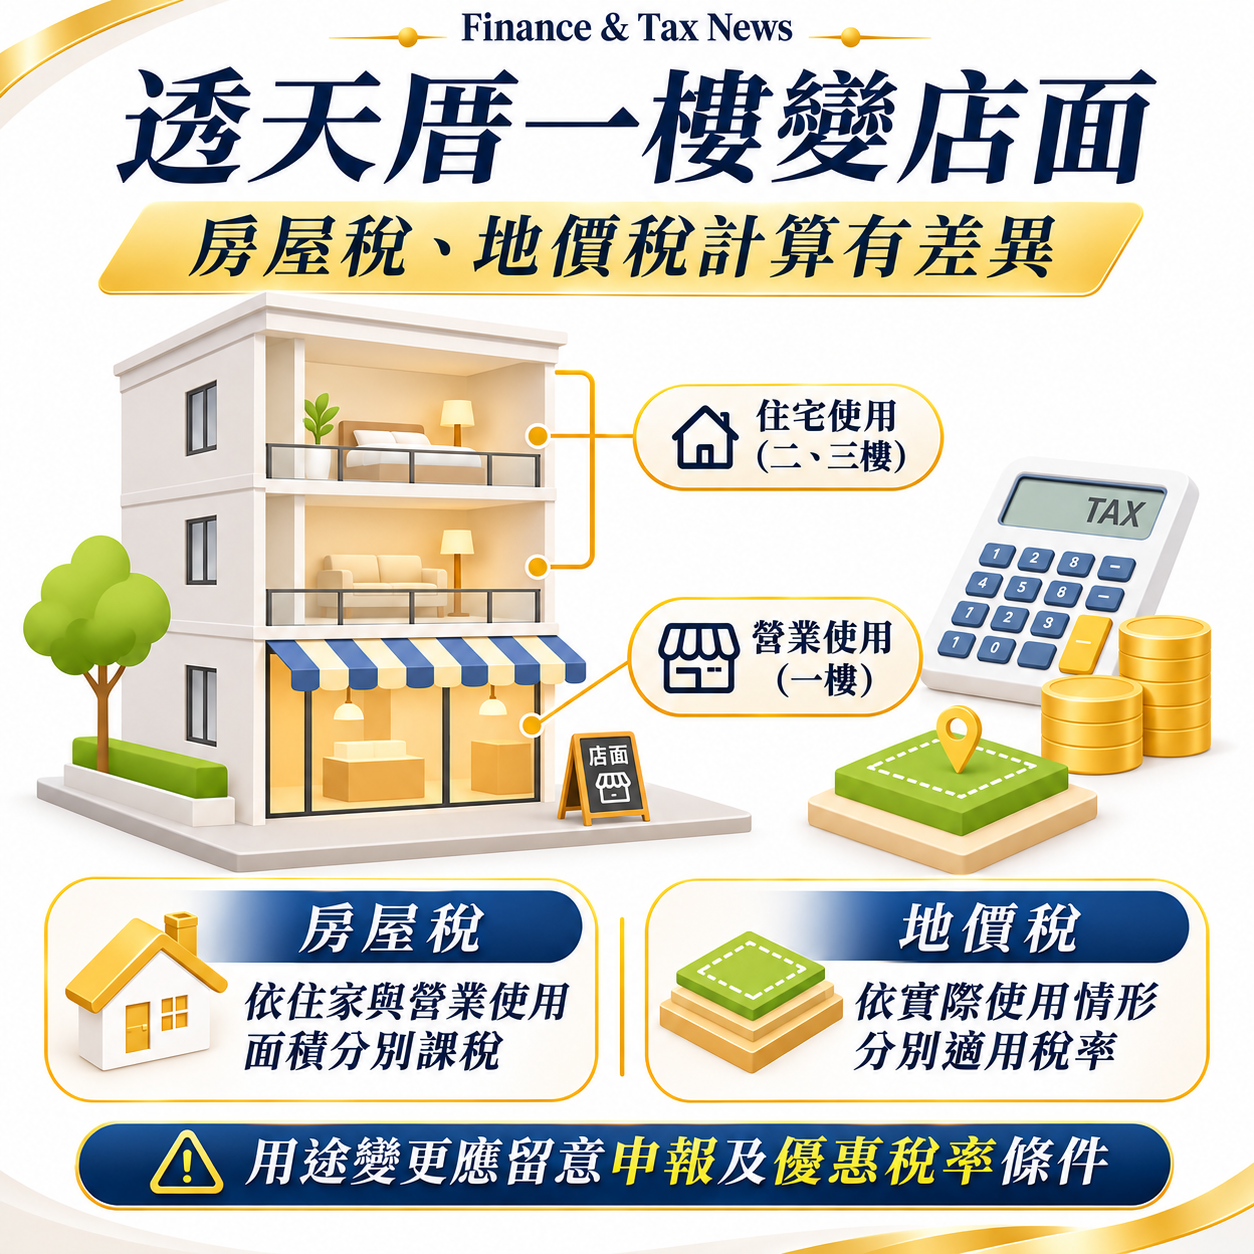
住家兼作店面或倉庫,房屋地價稅須按比例課徵新竹市稅務局提醒,不少民眾購入透天厝後會將一樓規劃為店面或工作室使用。若房屋部分作營業或出租使用,地價稅須依房屋實際使用情形按比例計算,住家部分按自用住宅用地稅率 2‰,營業或出租部分依一般用地稅率(10‰ 至 55‰)課徵;房屋稅則是依實際使用面積分別按住家用及非住家用稅率課徵,且非住家用之課稅面積,最低不得少於該樓層全部面積 6 分之 1。 -
2026-11-18
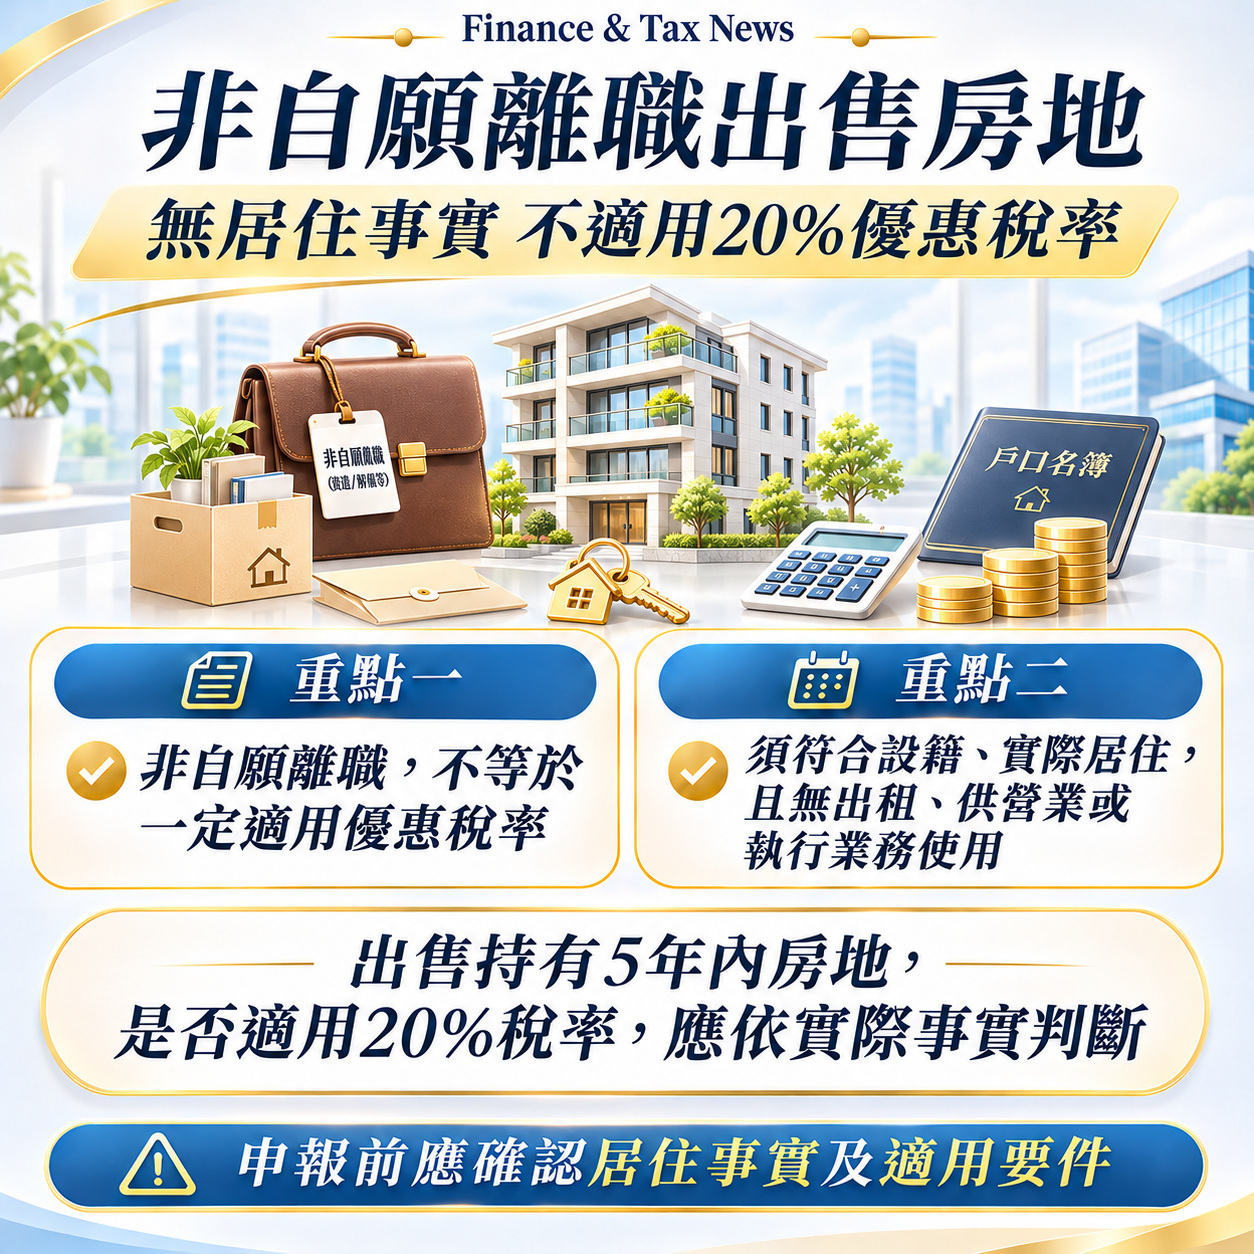
非自願離職賣房想享 20% 稅率?須具備「實際居住事實」財政部臺北國稅局表示,個人因調職、非自願離職或其他非自願性因素,而交易 105 年 1 月 1 日以後取得且持有期間在 5 年以內之房地,如果沒有居住於該房地的事實,無法適用所得稅法第 14 條之 4 第 3 項第 1 款第 5 目規定之 20% 優惠稅率。