Financial Knowledge

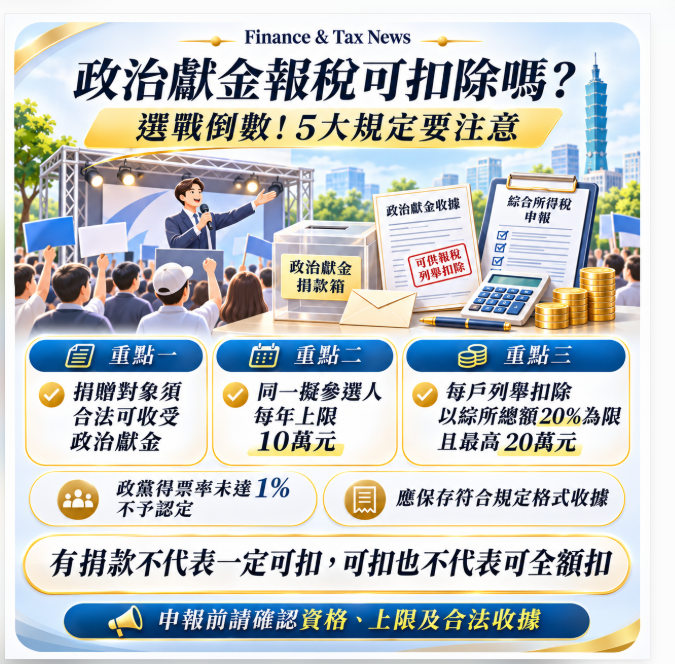
個人捐贈政治獻金列報綜合所得稅扣除額,應注意「5大法定規定」
-
Finance & Tax News
列舉扣除同時設有綜合所得總額 20% 及 20 萬元上限,取較低者認列
財政部高雄國稅局表示,符合規定的政治獻金可以列報綜合所得稅列舉扣除,但並非所有捐款都可以扣除,也不是符合資格就能無上限扣除。個人列舉扣除政治獻金捐贈須留意捐贈對象資格、收據格式,並同時受「綜合所得總額 20%」及「20 萬元」兩道上限限制。
政治獻金列舉扣除之 5 大規定與各對象條件標準
依據《政治獻金法》及綜合所得稅列舉扣除相關規定,個人捐贈政治獻金之認定要點如下:
.捐贈對象資格: 捐贈對象應為依法得收受政治獻金的政黨、政治團體或擬參選人;如屬未依法登記為候選人或候選人資格遭撤銷等情形,捐贈不予認定。
.同一擬參選人捐贈限額: 具選舉權的個人對同一擬參選人每年捐贈總額不得超過新臺幣 10 萬元。
.申報戶年度扣除總額上限: 每一申報戶每年對各政黨、政治團體及擬參選人捐贈的扣除總額,不得超過各該申報戶當年度申報的綜合所得總額 20%,其金額並不得超過 20 萬元(實際可扣除金額應取兩者較低者)。
.政黨得票率門檻: 對政黨的捐贈,政黨於最近(113)年度全國不分區及區域、原住民立法委員選舉推薦候選人之得票率,均未達 1% 者,不予認定(113 年度立法委員選舉得票率達 1% 之政黨為民主進步黨、中國國民黨、台灣民眾黨、時代力量;如為新成立之政黨,以下次全國不分區選舉得票率為準)。
.合法收據憑證: 應取得符合規定格式的政治獻金收據。
.綜合所得稅列舉政治獻金扣除額規定一覽
| 捐贈對象 | 資格條件 | 特別規定 |
| 政黨 | 須為依法得收受政治獻金的政黨。 |
(1)政黨推薦候選人於最近(113)年度選舉得票率未達1%者,對該政黨的捐贈不予認定(註)。 (2)取得之收據,須符合規定格式。 |
| 政治團體 | 須為依法得收受政治獻金的政治團體。 | 取得之收據,須符合規定格式。 |
| 擬參選人 | 須依法登記;未登記或資格遭撤銷者,不予認定。 |
(1)取得之收據,須符合規定格式。 (2)同一擬參選人每年不得超過10萬元。 |
| *總額上限:對政黨、政治團體及擬參選人合計,每一申報戶列舉扣除總額以綜合所得總額20%為限,且最高不得超過20萬元。 | ||
KEY POINT
「有捐款不代表一定可以扣、可以扣也不代表可以全部扣」!個人列報政治獻金列舉扣除額,除須確認受贈對象資格(如政黨得票率達 1%、擬參選人依法登記)及取得符合格式之收據外,每一申報戶扣除總額受「綜合所得總額 20%」及「20 萬元」雙重限制,實際可扣除金額應取兩者較低者!
案例說明:王先生與林先生捐贈政治獻金,依綜合所得總額 20% 計算實際可扣除金額
財政部高雄國稅局舉例說明:
.案例一(王先生): 王先生今年捐贈某擬參選人 10 萬元,該擬參選人依法登記參選,且王先生取得符合規定的政治獻金收據。假設王先生申報戶當年度綜合所得總額為 80 萬元,則政治獻金列舉扣除上限為 80 萬元 × 20% = 16 萬元;王先生實際捐贈 10 萬元,未超過同一擬參選人每年 10 萬元的限制,且未超過申報戶 20 萬元最高限額,在其他條件均符合的情況下,10 萬元可以全額列報為列舉扣除額。
.案例二(林先生): 林先生今年分別捐贈政黨 8 萬元、政治團體 5 萬元及某擬參選人 7 萬元,合計 20 萬元,且各筆捐贈及收據均符合規定。假設林先生申報戶當年度綜合所得總額為 70 萬元,則申報戶政治獻金捐贈列舉扣除上限為 70 萬元 × 20% = 14 萬元;雖然林先生實際符合規定的捐贈合計 20 萬元,但申報綜合所得稅時,該項列舉扣除額最高只能認列 14 萬元。
捐贈前確認受贈資格,捐贈後妥善保存合法收據
國稅局提醒民眾「有捐款不代表一定可以扣、可以扣也不代表可以全部扣」,捐贈前應確認受贈對象及相關資格,捐贈後則應妥善保存合法收據,申報時再依規定列舉扣除,以維護自身租稅權益。
TY CPA FIRM VIEW
政治獻金列舉扣除受多重資格與額度檢核,報稅申報應兼顧「受贈對象合規性」與「雙重上限試算」
個人申報綜合所得稅列舉扣除政治獻金時,必須同時滿足受贈政黨得票率門檻(最近年度立委選舉得票率達 1%)、擬參選人依法登記、單一擬參選人每年 10 萬元捐贈上限,以及取得符合規定格式之收據。計算申報戶總扣除額時,應分別計算「綜合所得總額 20%」與「20 萬元」並取其較低者列報,避免超額列報遭剔除調整。
新聞稿:財政部高雄國稅局 鼓山稽徵所
聯絡人:江股長 07-5215258 分機6650
撰稿人:洪小姐 07-5215258 分機6658
如對相關規定有疑問,可撥打免費服務電話 0800-000-321 洽詢。
