Financial Knowledge

被繼承人死亡前2年內贈與財產,受贈人親屬關係消滅免併入遺產
-
Finance & Tax News
既免併計遺產課稅,原已納之贈與稅及土地增值稅亦不得扣抵遺產稅
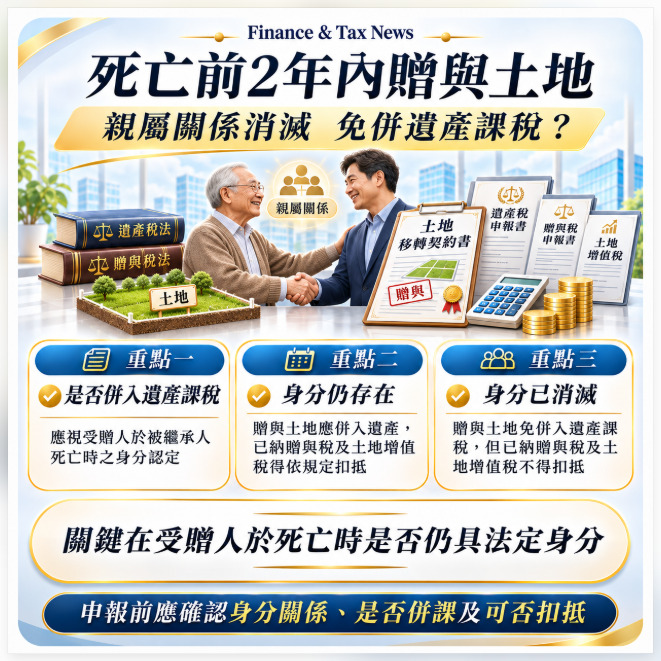
民眾生前進行財產規劃,贈與財產予特定親屬,以達到移轉資產及照顧特定親屬之目的,屢有所見;然而,被繼承人死亡前 2 年內贈與之財產,於被繼承人死亡時,是否應併入遺產課稅,以及已繳納之贈與稅及土地增值稅,能否自應納遺產稅額中扣抵,應視受贈人於被繼承人死亡時之身分認定。
死亡前 2 年內贈與併入遺產及稅額扣抵之法定要件
依據《遺產及贈與稅法》(以下簡稱遺贈稅法)第 15 條及第 11 條第 2 項規定,被繼承人死亡前 2 年內贈與財產之遺產稅課徵及扣抵要點如下:
.原則併入遺產總額課稅: 被繼承人死亡前 2 年內贈與其配偶、依民法第 1138 條及第 1140 條規定之各順序繼承人,及上述各順序繼承人配偶之財產,於被繼承人死亡時,應視為被繼承人之遺產,併入遺產總額課徵遺產稅。
.已納稅額扣抵規定: 該贈與財產已繳納之贈與稅及土地增值稅,連同按郵政儲金匯業局 1 年期定期存款利率計算之利息,可自應納遺產稅額中扣抵,扣抵額不得超過該贈與財產併計遺產總額後所增加之應納稅額。
.身分關係已消滅免併計遺產: 若在被繼承人死亡前,被繼承人與受贈人間身分關係已消滅,例如離婚或具備親屬關係之中間人先死亡致關係消滅,受贈人已不具上開規定之身分,該贈與財產免併計被繼承人遺產課稅。
.免併計遺產者不得扣抵稅額: 必需是依遺贈稅法第 15 條規定併入遺產課徵遺產稅之財產,其已納之贈與稅及土地增值稅始得自應納遺產稅額中扣抵;若不須併入遺產課稅,先前已繳納之贈與稅及土地增值稅亦無從自應納遺產稅額中扣抵。
KEY POINT
被繼承人死亡前 2 年內贈與財產是否併入遺產,取決於「被繼承人死亡時受贈人之身分」!若因中間人先死亡等原因致親屬關係消滅,該贈與財產無須併入遺產課稅,但先前已繳納之贈與稅及土地增值稅,亦不得自應納遺產稅額中扣抵!
案例說明:公公甲君贈與土地予媳婦乙君後兒子先逝,1,200 萬土地免併入遺產,已納稅額不得扣抵
財政部高雄國稅局舉例說明:
.案件背景與贈與情形: 公公甲君於死亡前 2 年內將公告現值新臺幣 1,200 萬元之土地贈與給媳婦乙君,繳納贈與稅 95.6 萬元及土地增值稅 300 萬元;惟甲君之子丙君(乙君之配偶)先於甲君死亡。
.國稅局認定結果:
.免併入遺產課稅: 當甲君死亡時,乙君已非甲君「各順序繼承人之配偶」,甲君生前贈與乙君之財產,無須依遺贈稅法第 15 條第 1 項第 3 款規定,併入甲君遺產。
.原已納稅額無從扣抵: 因該筆贈與財產不須併入甲君遺產課稅,先前就該贈與行為已繳納之贈與稅 95.6 萬元及土地增值稅 300 萬元,亦無從自應納遺產稅額中扣抵。
死亡前 2 年內贈與是否併入遺產,應視死亡時受贈人身分認定
該局提醒,被繼承人死亡前 2 年內贈與財產是否應併入遺產課稅,應視受贈人於被繼承人死亡時,是否仍具有遺贈稅法第 15 條所列之身分;如應視為被繼承人之遺產,則已繳納之贈與稅及土地增值稅,始能依同法第 11 條規定自應納遺產稅額內扣抵。
TY CPA FIRM VIEW
死亡前 2 年內贈與擬制遺產與稅額扣抵相互連動,遺產稅申報應落實「死亡時身分關係核對」與「扣抵資格檢視」
依遺贈稅法第 15 條及第 11 條規定,死亡前 2 年內贈與財產併計遺產總額與已納贈與稅、土地增值稅之扣抵權具有絕對連動性。申報遺產稅時,應先確認被繼承人死亡時受贈人是否仍具備配偶、各順序繼承人或其配偶之身分;若因離婚或中間親屬先死亡而喪失該身分,雖可免將該贈與財產併入遺產,但切勿誤將先前已繳納之贈與稅及土地增值稅列入應納遺產稅額扣抵,以免因申報不符規定而遭調整補稅。
新聞稿:財政部高雄國稅局 綜所遺贈稅組
聯絡人:07-7256600 分機7250 張股長
聯絡人:07-7256600 分機7258 黃小姐
如對相關規定有疑問,可撥打免費服務電話 0800-000-321 洽詢。
