Financial Knowledge

住家兼作店面或倉庫,房屋地價稅須按比例課徵
-
Finance & Tax News
變更使用未依限申報恐補稅受罰 商號註銷或遷移須重新申請優惠稅率
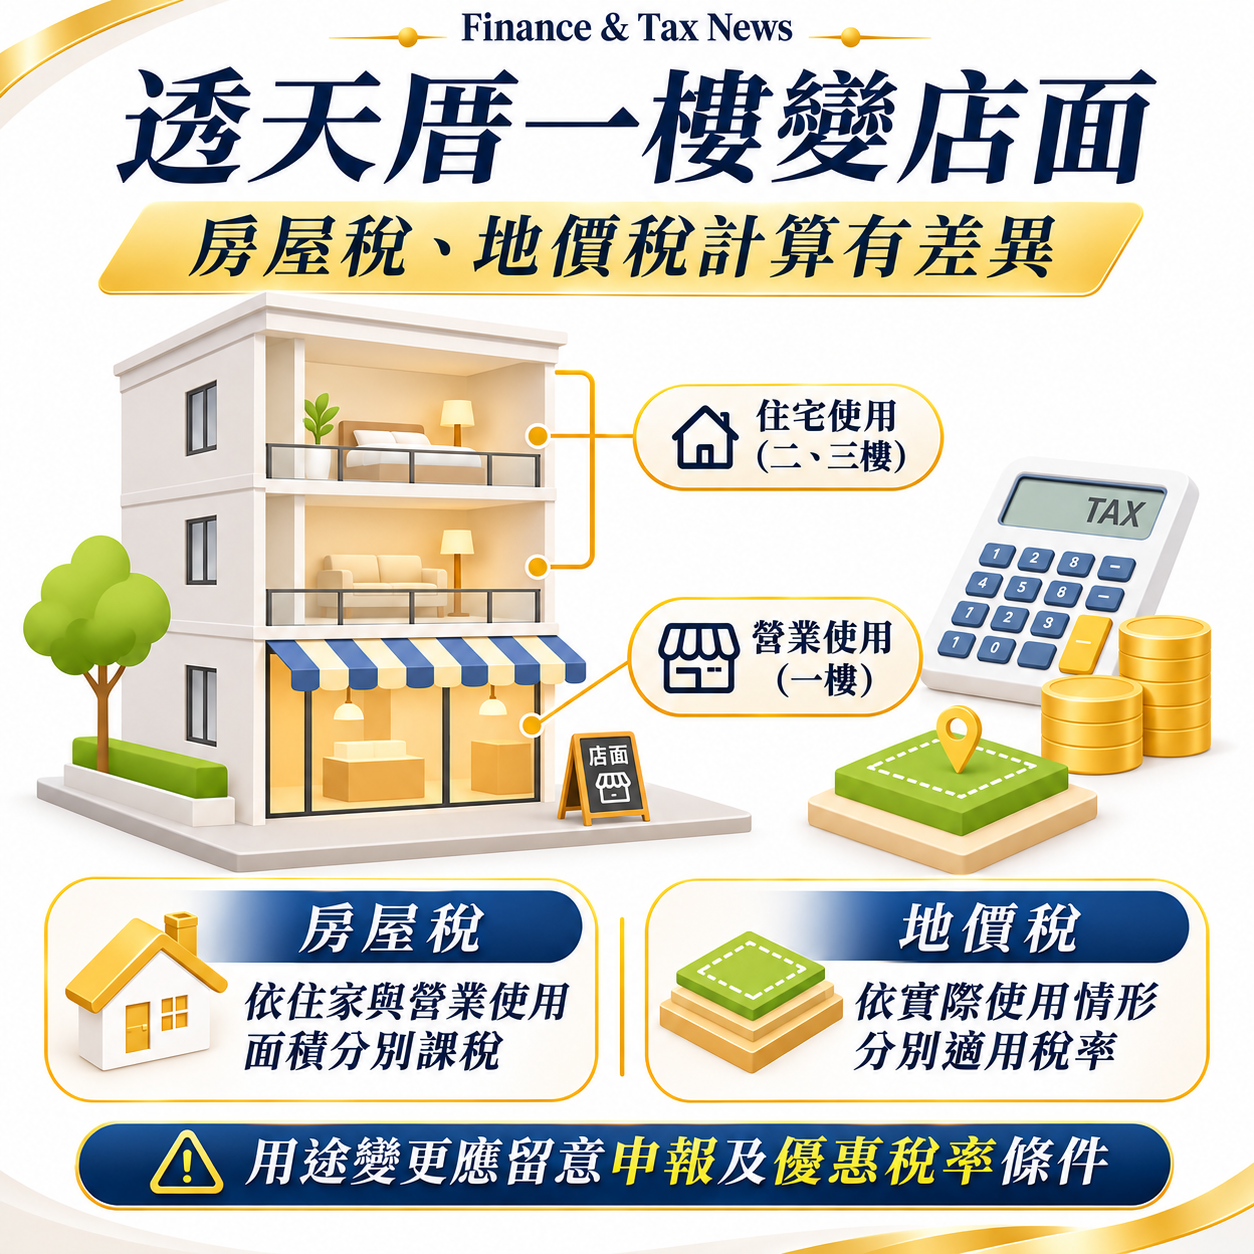
新竹市稅務局提醒,不少民眾購入透天厝後會將一樓規劃為店面或工作室使用。若房屋部分作營業或出租使用,地價稅須依房屋實際使用情形按比例計算,住家部分按自用住宅用地稅率 2‰,營業或出租部分依一般用地稅率(10‰ 至 55‰)課徵;房屋稅則是依實際使用面積分別按住家用及非住家用稅率課徵,且非住家用之課稅面積,最低不得少於該樓層全部面積 6 分之 1。
透天厝及大樓兼作營業使用之地價稅與房屋稅課徵標準
依據稅務局說明,「自用住宅用地」係指土地所有權人或其配偶、直系親屬於該地辦竣戶籍登記,且無出租或營業使用。兼作營業或出租使用之稅捐計算要點如下:
.透天厝地價稅計算: 部分樓層作自用住宅使用,部分樓層供營業或出租使用,地價稅按各樓層房屋實際使用情形占基地面積比例,分別按自用住宅用地稅率(2‰)及一般用地稅率(10‰ 至 55‰)課徵。
.公寓或大樓地價稅計算: 同一層房屋若能明確劃分自用住宅及營業使用面積,則依房屋實際使用情形比例計算所占土地面積,分別適用自用住宅用地及一般用地稅率。
.房屋稅課徵面積標準: 依實際使用面積分別按住家用及非住家用稅率課徵,且非住家用之課稅面積,最低不得少於該樓層全部面積 6 分之 1。
.適用自住住家用稅率要件: 房屋稅自住房屋須有本人、配偶或直系親屬辦竣戶籍登記,才可享有自住住家用稅率 1% 或 1.2%;未辦竣戶籍登記者,將按非自住住家用稅率 2.6%–4.8% 課徵房屋稅。
KEY POINT
房屋部分供營業、出租或網拍囤貨倉庫使用,地價稅與房屋稅皆須按比例改課!且日後即使營業商號已註銷或遷移,地價稅仍需「重新提出申請」才能恢復全額自用住宅優惠稅率;房屋使用情形變更或戶籍遷出,亦應於 30 日內提出申報,以免遭補稅及處罰!
案例說明:張太太透天厝一樓改作網拍倉庫,地價稅及房屋稅按比例改課
新竹市稅務局舉例說明:
.案件背景與使用情形變更: 張太太持有 1 棟三層樓透天厝,土地面積 75 平方公尺,總樓地板面積 135 平方公尺,原全棟做自住使用,地價稅及房屋稅分別按自用住宅用地稅率及自住住家用稅率課徵。近期大女兒經營網拍,將 1 樓規劃為囤貨倉庫使用。
.稅務局核定改課結果:
.地價稅按樓層比例計算: 依 2、3 樓所占比例計算,土地面積計 50 平方公尺可適用自用住宅用地稅率 2‰,其餘 25 平方公尺按一般稅率課徵。
.房屋稅依實際面積分別課徵: 1 樓全部面積 45 平方公尺須按營業用稅率 3% 課徵,2、3 樓仍適用自住住家用稅率。
留意地價稅與房屋稅申請期限,使用情形變更應於 30 日內申報
稅務局特別提醒納稅義務人注意以下申報與申請期限:
.營業商號註銷或遷移須重新申請: 土地因部分營業而分別按自用住宅用地優惠稅率及一般用地稅率課徵地價稅,若營業商號已註銷或遷移至別處,土地所有權人仍需重新提出申請,經審核符合自用住宅要件,全部面積才可適用優惠稅率。
.使用情形變更 30 日內申報: 房屋如有供出租、營業使用面積變更或戶籍遷出等情形,致適用自住住家用稅率之原因、事實消滅時,應於 30 日內提出申報,以免經查獲被補稅及處罰。
.地價稅優惠稅率申請期限: 為地價稅開徵 40 日(即 9 月 22 日)前,符合自用住宅用地要件者,請於當年 9 月 22 日前向稅務局提出申請,逾期申請者,將自申請之次年開始適用。
.房屋稅自住設籍期限: 尚未辦竣戶籍登記者,最遲應於 115 年 3 月 23 日前(原訂 3 月 22 日,遇假日展延)完成並提出申請。
TY CPA FIRM VIEW
住家兼營商業或網拍囤貨均屬營業使用,不動產稅務管理應落實「比例申報」與「期限控管」
自宅一樓設立商號、工作室或作電商囤貨倉庫使用,即構成營業使用,地價稅與房屋稅將按樓層或實際使用面積比例改按較高稅率課徵(其中房屋稅非住家用面積最低不得少於該樓層 6 分之 1)。使用情形變更時應於 30 日內主動申報,且商號歇業遷出後必須重新申請恢復地價稅自用住宅稅率,並留意 9 月 22 日地價稅與 3 月 23 日房屋稅設籍申請期限,以確保稅務合規並避免逾期受罰。
新聞稿:新竹市稅務局
聯絡電話:03-5225161 分機422-437
如對相關規定有疑問,可撥打免費服務電話 0800-000-321 洽詢。
聯絡電話:03-5225161 分機422-437
如對相關規定有疑問,可撥打免費服務電話 0800-000-321 洽詢。
-
