Financial Knowledge

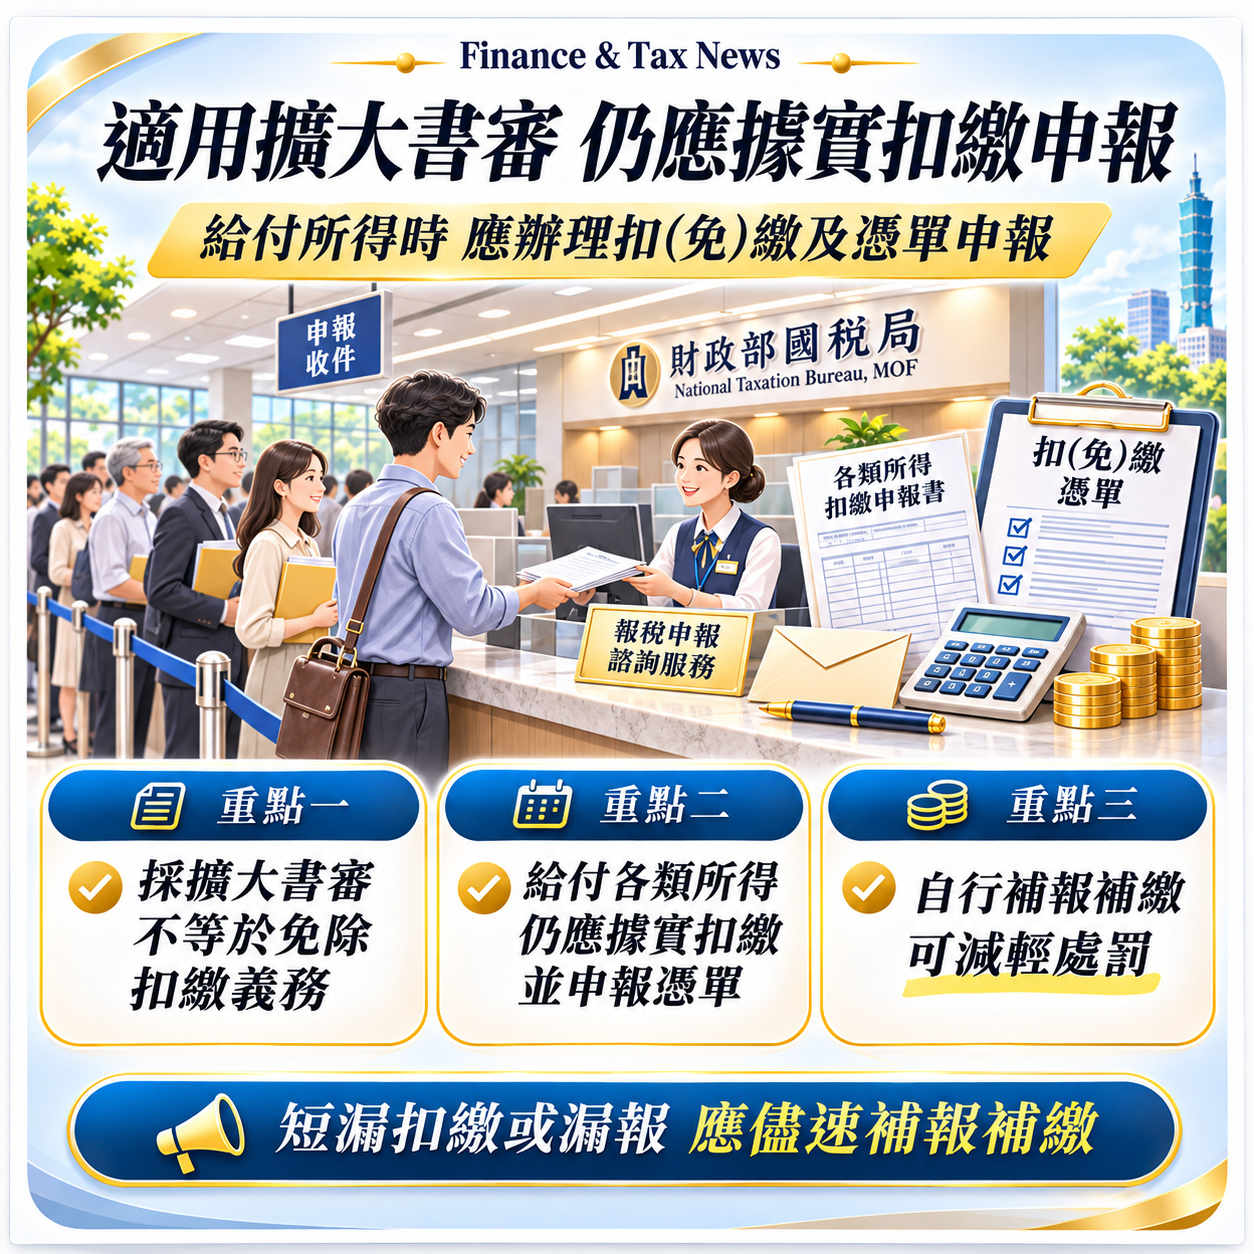
適用擴大書面審核之營利事業,給付所得仍應據實辦理扣繳及憑單申報
-
Finance & Tax News
擴大書審並未免除扣繳義務 短漏扣繳與申報將限期補稅並依所得稅法處罰
財政部中區國稅局豐原分局表示,「營利事業所得稅結算申報案件擴大書面審核實施要點」(下稱擴大書審)係為簡化稽徵作業及推行便民服務而訂定,就營利事業符合該要點者,其申報案件予以書面審核,並非免除營利事業之扣繳義務。營利事業給付各類所得時,扣繳義務人(114 年起即為事業本身)仍應依規定之扣繳率或扣繳辦法扣取稅款,並據實辦理扣(免)繳憑單申報。
擴大書審營利事業之扣繳義務與相關法規規定
依據《所得稅法》第 88 條、第 92 條及第 114 條第 1 款規定,適用擴大書審之營利事業辦理扣繳與申報之要點如下:
.擴大書審不免除扣繳義務: 擴大書審僅就符合該要點之營利事業申報案件予以書面審核,並非免除營利事業之扣繳義務。
.依規定扣取稅款及申報憑單: 營利事業給付各類所得時,扣繳義務人(114 年起即為事業本身)仍應依所得稅法第 88 條及第 92 條規定之扣繳率或扣繳辦法扣取稅款,並據實於期限內辦理扣(免)繳憑單申報。
.短漏扣繳及未申報之處罰: 未依規定扣繳稅款及於期限內申報憑單者,除限期責令補繳扣繳稅款及補報扣繳憑單外,並依所得稅法第 114 條第 1 款規定處以罰鍰。
KEY POINT
採「擴大書面審核」申報營所稅,並不代表可任意低報給付所得或免除扣繳義務!營利事業(114 年起為扣繳義務人本身)給付租金等各類所得時,仍須依實際給付金額扣取稅款並據實申報扣(免)繳憑單,短漏報除限期補繳稅款及補報憑單外,並將依所得稅法第 114 條第 1 款規定處罰!
案例說明:甲營利事業採擴大書審低報租金支出,短漏扣繳 8 萬餘元遭補稅並處罰鍰 2 萬餘元
財政部中區國稅局豐原分局舉例說明查核案例:
.案件背景與異常情形: 甲營利事業 114 年度採擴大書審方式申報營利事業所得稅,申報租金支出新臺幣 9 萬餘元,惟其承租約 80 坪雙店面作為營業場所,顯有異常。
.國稅局查核與處分結果:
.查獲短漏扣繳與申報: 經扣繳檢查發現,甲營利事業承租店面全年度給付租金 86 萬餘元(月租金 7 萬餘元),扣繳義務人未依所得稅法第 88 條及第 92 條規定扣繳稅款及於期限內申報憑單。
.限期補繳並裁處罰鍰: 除限期責令其補繳扣繳稅款 8 萬餘元及補報租賃所得扣繳憑單外,並依同法第 114 條第 1 款規定處罰鍰 2 萬餘元。
切勿因採擴大書審而低報給付所得,調查前自行補報補繳可減輕處罰
營利事業如有給付應扣繳之各類所得,應依實際給付情形辦理扣繳及申報,切勿因採擴大書審方式申報營利事業所得稅,即認可任意低報給付所得或免除扣繳義務。如自行檢視發現有短漏扣繳稅款或未辦理扣(免)繳憑單申報情事,應儘速補扣補繳稅款並辦理補申報,凡屬未經檢舉或未經稽徵機關進行調查前,自行補報補繳者,可減輕處罰。
TY CPA FIRM VIEW
擴大書審僅簡化營所稅書面審核程序,扣繳義務人仍應落實「據實扣繳」與「憑單申報」
營利事業採擴大書面審核申報營所稅,並未免除給付各類所得時的法定扣繳與憑單申報責任,且自 114 年起扣繳義務人即為事業本身。給付租金或各類應扣繳所得時,應按實際給付總額依規定扣繳率扣取稅款並如期申報憑單,切勿配合房東或為節省作業而低報支出;若發現有短漏扣繳情事,應於未經檢舉或稽徵機關調查前儘速自行補報補繳,以減輕處罰。
新聞稿:財政部中區國稅局 綜所稅科 林宜蓁
聯絡電話:(04) 2529-1040 分機206
如對相關規定有疑問,可撥打免費服務電話 0800-000-321 洽詢。
-
