Financial Knowledge

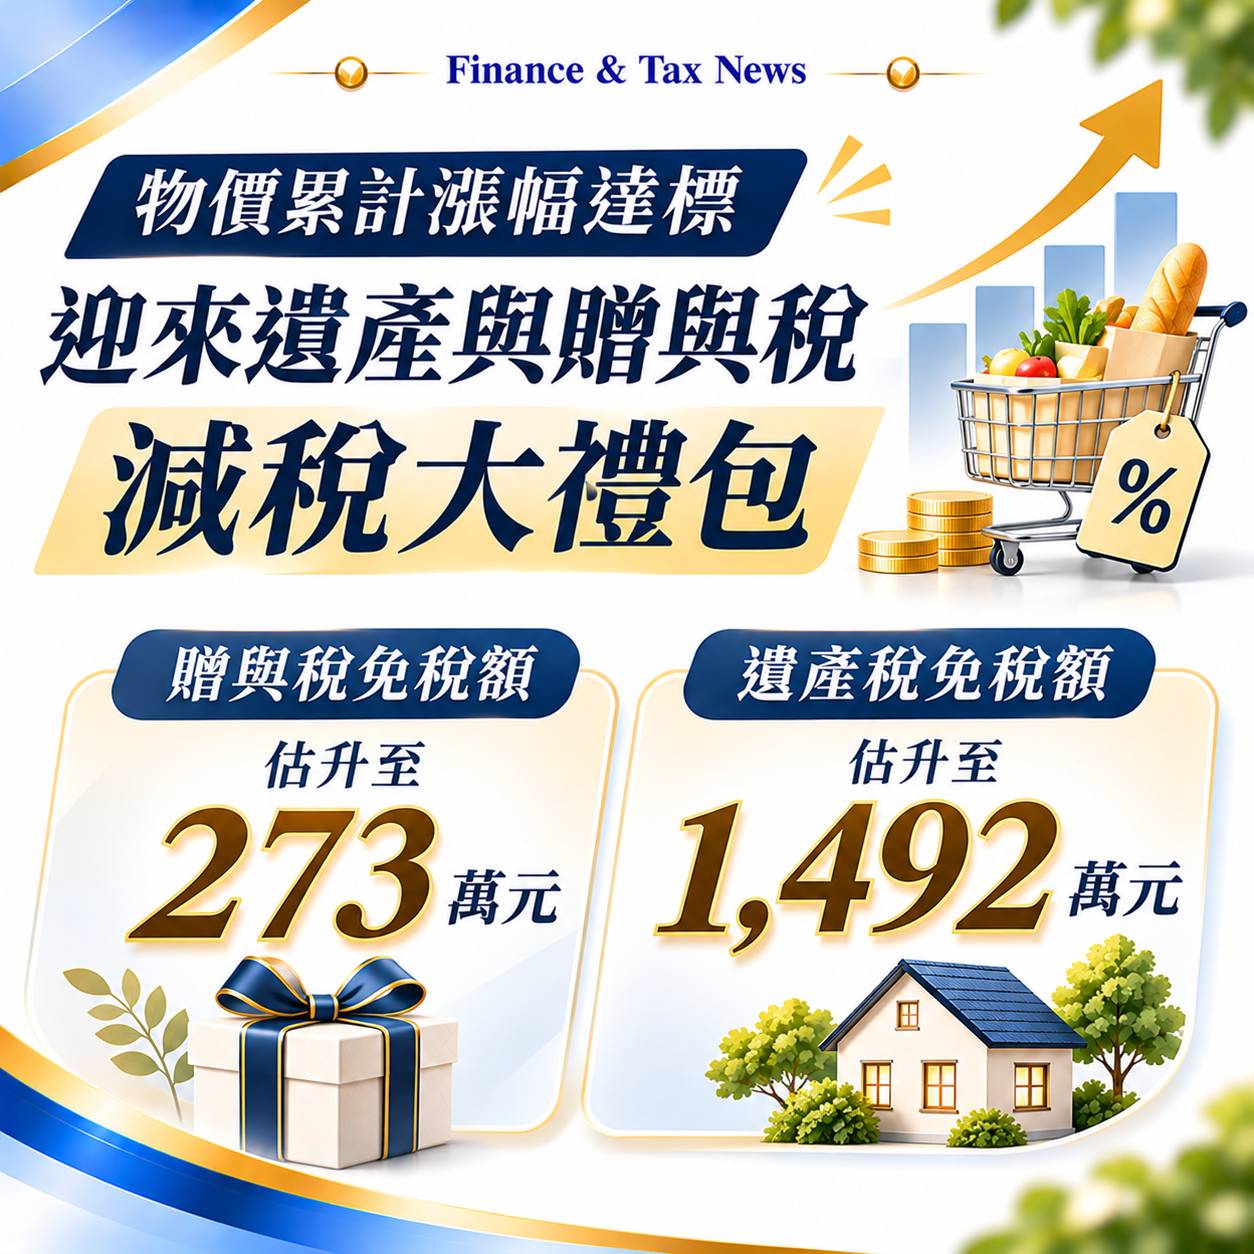
減稅大禮包!明年贈與稅免稅額調升至 273 萬元、遺產稅升至 1,492 萬元
-
Finance & Tax News
遺產與贈與稅免稅額雙雙調高!
CPI累計漲幅破門檻 預估明年贈與稅免稅額調升至273萬、遺產稅達1,492萬
CPI累計漲幅破門檻 預估明年贈與稅免稅額調升至273萬、遺產稅達1,492萬
隨著消費者物價指數(CPI)持續攀升,法定稅額連動調整機制再次啟動。由於物價累計漲幅已突破法定 10% 門檻,財政部預計於明年調升遺產稅與贈與稅免稅額度:贈與稅免稅額可望由現行 244 萬元提高至約 273 萬元;遺產稅免稅額則可望由 1,333 萬元調升至約 1,492 萬元,為跨代資產移轉帶來實質的減稅空間。
物價漲幅達 11.91%,法定物價連動機制啟動
依據《遺產及贈與稅法》第 12 條之 1 規定,遺產稅與贈與稅之免稅額、課稅級距金額及各項扣除額等,每遇消費者物價指數(CPI)較上次調整累計上漲達 10% 以上時,自次年起應按上漲程度調整:
.上次調整時點:遺產稅及贈與稅免稅額前次調整為 2022 年(民國 111 年)。
.物價漲幅確認:截至今年 10 月止,適用之物價指數較上次調整累計漲幅已達 11.91%,正式突破 10% 的法定啟動門檻。
.適用時間點:確切調整幅度仍待財政部於年底依規定正式公告,預計將全面適用於明年度發生的繼承及贈與案件。
KEY POINT
贈與稅免稅額一口氣增加 29 萬元,夫妻合計一年最高可贈與 546 萬元!遺產稅免稅額也預計增加 159 萬元,調升至約 1,492 萬元。高資產家庭若有跨年度財富傳承計畫,務必重新試算移轉時程與額度,以發揮最大節稅效益!
免稅額調整前後對照與實務試算
本次免稅額調升將直接減輕傳承負擔,具體調整預估如下:
.贈與稅免稅額:由每人每年 244 萬元調升至 273 萬元(增加 29 萬元)。若父母雙方各自贈與子女,每年度免稅贈與總額將從現行 488 萬元擴增至 546 萬元。
.遺產稅免稅額:由現行 1,333 萬元調升至 1,492 萬元(增加 159 萬元)。被繼承人過世時,基礎免稅額度將大幅放寬,有效減輕繼承人的稅務負擔。
年底前應重新檢視資產移轉節奏
國稅機關指出,免稅額之適用是以「贈與行為發生日」及「被繼承人死亡日」為準。
有長期分年贈與規畫的納稅人,今年的贈與額度仍應依照 244 萬元曆年制上限辦理,跨入新年度後即可開始適用調高後的全新額度,切勿在年底前提早超額贈與而誤觸贈與稅課稅門檻。
TY CPA FIRM VIEW
掌握免稅額調升紅利,建議重新建構跨年度傳承藍圖與稅源分配
本次遺贈稅免稅額調升是因應通膨的法定機制,對家族傳承布局具有實質利多。建議高資產家庭在規劃傳承時把握以下三項策略:
1.把握「年底與年初」連續移轉:今年底先善用現行 244 萬元額度,明年初即可立即接續使用調高後的 273 萬元新額度,在短時間內完成大額合法免稅移轉。
2.留意擬制遺產與拋棄繼承新規:結合近期《遺贈稅法》第 6 條修法,死亡前 2 年內贈與特定親屬之資產須按比例由受贈人負擔遺產稅,生前贈與應更著重長期穩健規劃,避免集中在短期內移轉。
3.搭配不動產與保單多元工具:配合免稅額提高,可重新盤點股權、不動產鑑價及保險配置,由專業會計師協助進行年度資產健檢與傳承試算,確保資產無縫接軌並守住家族成果。
資料來源:經濟日報
減稅大禮包相關報導
減稅大禮包相關報導
-
